直接回答
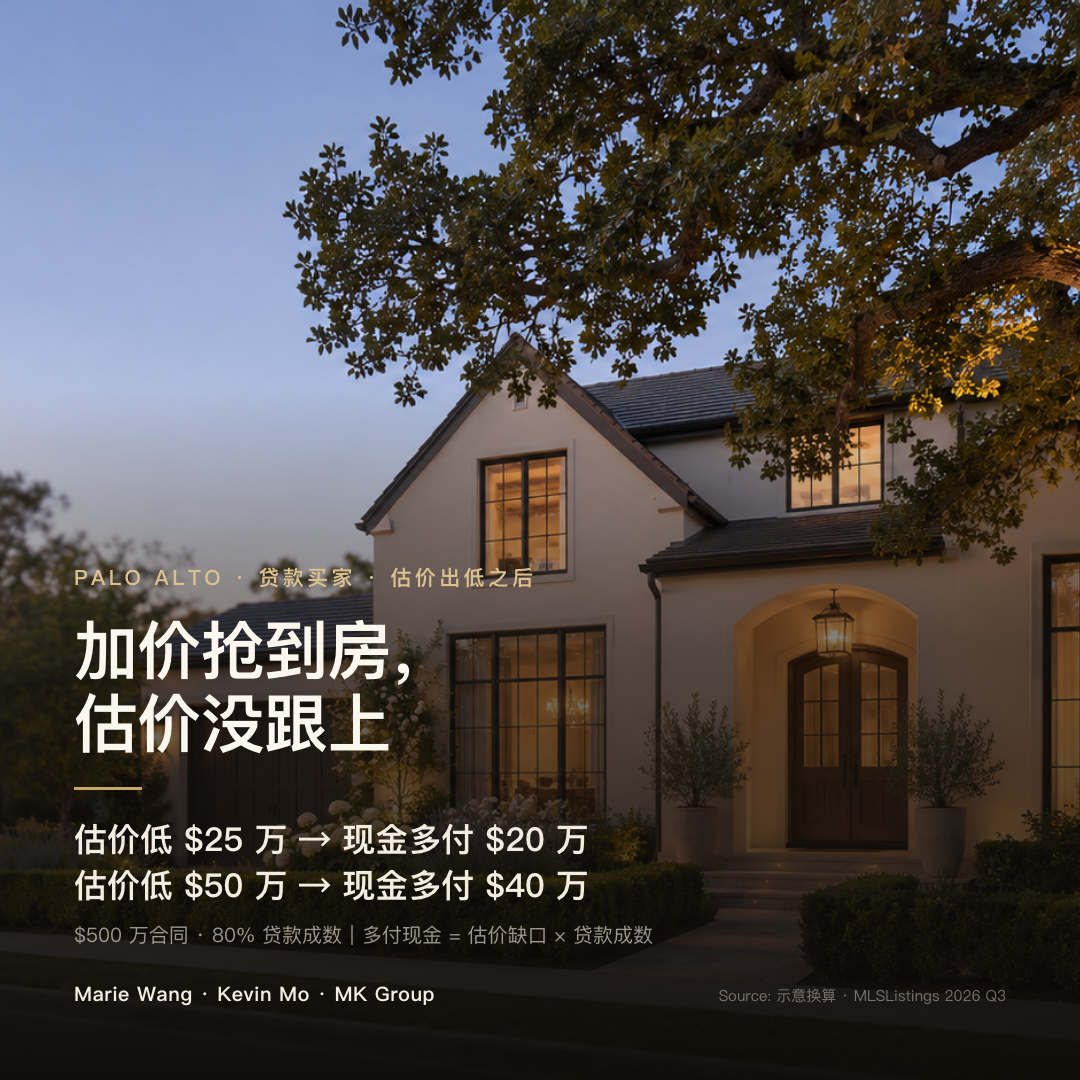
默认要你补:lender 按成交价、估价取低者放贷;$500 万合同贷八成,估价低 $25 万,现金多付 $20 万。估价条件还在,可议价或退出;放弃或移除后,只能补钱或违约。
同一份合同,估价低 $50 万,现金要多准备 $40 万。多出来的现金等于估价缺口乘以贷款成数,因为贷款额跟着估价一起缩了。估价条件一旦放弃或移除,贷款条件也不能拿估价不足当退出理由。C.A.R. 加州住宅购买合同(RPA)里,估价条件印好的默认期限是签约后 17 天,重新议价和估价复议要在这个期限内完成,换 lender 多半还要卖家同意延期。风险集中在加价最多的交易:2026 年第三季度 Palo Alto 64 套贷款买入的独栋里,22 套成交价达到挂牌价的 110% 以上,$500 万–$700 万段 9 套里占 7 套(MLSListings)。这组数字只说明风险落在哪里,不代表这些交易都出现了估价不足。
这篇文章适合谁
- 在 Palo Alto、Los Altos、Atherton 用 jumbo 贷款买 $500 万以上独栋,已经签约、正在等估价报告的买家
- 估价报告刚到,数字比合同价低几十万,要在估价条件到期前决定补钱、议价还是退出的家庭
- 在多个 offer 里加价一成以上拿下房子,或者为了胜出放弃了估价条件,想提前算清估价出低时要多准备多少现金的买家
- 首付有一部分放在 RSU、股票账户或海外,需要确认补出来的现金能不能按时到 escrow 的买家
三个核心判断维度
估价出低之后,先按顺序弄清三件事:lender 按哪个数放贷,合同还给你留了什么权利,补出来的钱能不能按时到位。
维度一:lender 按哪个数放贷
贷款成数(LTV)的分母,是成交价和估价里较低的那个。Fannie Mae Selling Guide(B2-1.2-01)对购房贷款就是这样定义的,jumbo lender 普遍沿用同一算法。所以估价一低,贷款额跟着缩:合同价 $500 万、估价 $475 万,八成贷款的上限就从 $400 万变成 $380 万。想维持 $400 万贷款,成数会升到约 84.2%,超过 80% 的方案上限,多数 jumbo 项目不接受。jumbo 的最高贷款成数本身也因 lender 和贷款额而异,贷款额越大,上限往往越低。
$400 万的贷款额,是 FHFA 公布的 2026 年 Santa Clara、San Mateo 两县 conforming 上限 $1,249,125 的三倍多,属于 jumbo 贷款。这类贷款不卖给 Fannie Mae 或 Freddie Mac,估价怎么做,按 lender 自己(或其投资方)的规则:贷款额超过某个门槛就要两份独立估价、按较低的一份计算,是常见做法,门槛因 lender 而异。两份估价分别是 $500 万和 $475 万时,lender 通常按 $475 万算,结果和只有一份 $475 万的估价一样。下文实战观察里那笔约 $1,000 万的贷款,就要了两个银行评估。
维度二:合同还给你留了什么权利
C.A.R. 的 RPA 把估价条件(appraisal contingency)和贷款条件(loan contingency)列为两项,期限分开算,可以分别移除。估价条件印好的默认期限是签约后 17 天,空格里可以另填天数;在 Palo Alto 这种多 offer 的市场,买家常会缩短或放弃它。这个条件还在的时候,估价低于合同价,你可以要求卖家降价,谈不拢可以书面取消合同,定金原则上可以退回,但释放仍要双方签 escrow 的指示。还有一条最容易被误读:RPA 印刷条款写明,没有估价条件,或者估价条件已经放弃、移除的,房子估不到合同价,不能拿来行使贷款条件下的取消权,前提是你在其他方面符合那笔贷款的资格、也能满足 lender 估价以外的放款条件。贷款条件还开着,也兜不住估价缺口;具体以你手上合同的版本和勾选项为准。
条件要主动移除:期限过了,买家没有交书面移除文件,条件仍然存续;卖方通常要先送达 Notice to Buyer to Perform(C.A.R. Form NBP),给买方至少 2 天,买方仍不处理,卖方才取得取消合同的权利。反过来,一旦签了估价条件的移除,估价再低也只能自己消化:可以请卖家让价,但对方没有义务;补不上钱、按时过不了户,就进入违约,卖家能主张多少定金,规则见在湾区下了 offer 又想退出,交的 3% 定金还拿得回来吗?。
如果 offer 里写过估价缺口条款(appraisal gap),先逐字读它的措辞。常见写法是承诺估价不足时自己补到某个金额上限,上限以内的部分就是你已经答应要付的现金;超出上限的部分怎么处理、估价条件是否同时保留,取决于条款原文。签约前怎么在 offer 里设计这条条款,见我贷款买房,在湾区怎么干得过全现金买家?;这里只讲签约之后怎么读它。
维度三:补出来的现金能不能按时到位
要多补的现金,问题不只在有没有这笔钱。jumbo lender 通常要求过户后账上还留有一定月数的储备金(reserves),月数按 lender 和贷款额定;补缺口如果动用了这部分钱,核贷可能过不了。新进来的资金还要说明来源:卖 RSU 或股票要等成交结算后再转账,海外汇款要过汇出行和收款行的合规审核,每一步都要时间,必须倒排到估价条件到期日和过户日之前。估价缺口越大,这张时间表越紧。
估价低 $25 万和 $50 万,现金要多准备多少
核心数字先讲:以 $500 万合同、80% 贷款成数计,估价等于合同价时,买家付 $100 万现金、贷款 $400 万;估价低 $25 万,贷款上限降到 $380 万,现金要 $120 万,多 $20 万;估价低 $50 万,贷款上限降到 $360 万,现金要 $140 万,多 $40 万。
| 情形 | 合同价 | lender 采用的估价 | 贷款上限(估价 × 80%) | 买家需付现金 | 比原计划多付 |
|---|---|---|---|---|---|
| 估价等于合同价 | $5,000,000 | $5,000,000 | $4,000,000 | $1,000,000 | $0 |
| 估价低 $25 万,买家补足 | $5,000,000 | $4,750,000 | $3,800,000 | $1,200,000 | $200,000 |
| 估价低 $50 万,买家补足 | $5,000,000 | $4,500,000 | $3,600,000 | $1,400,000 | $400,000 |
| 估价低 $25 万,卖家降到估价 | $4,750,000 | $4,750,000 | $3,800,000 | $950,000 | −$50,000 |
| 估价低 $50 万,双方各让一半 | $4,750,000 | $4,500,000 | $3,600,000 | $1,150,000 | $150,000 |
要记住什么:多付的现金等于估价缺口乘以贷款成数,所以估价低 $50 万,现金多出的是 $40 万,不是 $50 万。缺口要全额自付,但首付也改按较低的估价算,少掉的那 $10 万抵掉了一部分。换个角度看,付出去的现金占合同价的比例,会从 20% 升到 24% 和 28%。表里的现金都不含过户费用、贷款费用和 lender 要求保留的储备金;贷款成数不是 80% 的,把公式里的 80% 换成你的成数即可。最后两行是重新议价的价值:卖家让到估价,你的现金反而比原计划少 $5 万;只让一半,也能把多付的部分从 $40 万降到 $15 万。
四条出路,各自要花多少时间
核心数字先讲:2026 年第三季度,Palo Alto $400 万以上贷款买入的独栋,从 MLS 状态转为 Pending 到过户中位 21.5 天(32 套),全现金买入只要 9 天(25 套);Los Altos 分别是 21 天(35 套)和 10 天(21 套)。RPA 默认 17 天的估价条件期限落在这段时间的后段,估价报告到手时,离条件到期和过户往往都不远了。
| 出路 | 具体做法 | 对时间线的影响 | 主要风险 |
|---|---|---|---|
| 补现金 | 按估价重算贷款额,差额连同首付电汇进 escrow | 合同价和过户日都不变,只要资金在过户前到位并通过 lender 的来源核验 | 动用了 lender 要求保留的储备金,核贷可能不通过 |
| 重新议价 | 拿估价报告请卖家降价,或双方分摊缺口 | 要在估价条件到期前谈完并签书面修改;贷款金额变了,lender 要更新贷款文件 | 卖家手里有全现金备选时让步有限;谈不拢只能回到补现金或退出 |
| 估价复议(ROV)补 comps | 经 lender 向估价师提交复议:补充漏用的可比成交,更正面积、房况等事实错误 | 联邦指引没有规定处理时限,复议期间估价条件和利率锁定的期限照走 | 结果不保证;lender 的复议规则可以要求补交的 comps 在估价生效日前已经过户 |
| 换 lender 重估 | 换一家 lender 重新申请、重新下单估价 | 估价和核贷要重走一遍,jumbo 可能又是两份估价;过户日常要延后,须卖家书面同意 | 新估价未必更高;利率要按当时价格重锁;估价费重付 |
要记住什么:补现金是唯一不动时间线的选项,代价全在钱上;重新议价和估价复议都在和估价条件的期限赛跑,换 lender 则要把过户日往后推,先得拿到卖家的书面同意。估价复议的依据,是 CFPB、FDIC、联储、NCUA、OCC 五家联邦机构 2024 年 7 月联合发布的《Interagency Guidance on Reconsiderations of Value of Residential Real Estate Valuations》:复议请求由金融机构向估价师提出,可以纳入估价时没有考虑的可比成交、登记错误的房屋特征等信息。这份指引是监管指引,本身不具法律效力,也没有给出处理时限。联邦 Regulation Z(12 CFR 1026.42(c)(3))允许请估价师考虑补充的可比成交、补充说明或更正错误;不允许的,是施压要估价师给出某个数字。
换 lender 的时间代价最大。MK Group 案例库里那笔约 $1,000 万的贷款,贷款周期是 30–35 天,同一套房的全现金对手 7–10 天就能过户;重新开始一家 lender,等于把其中估价和核贷的部分重走一遍。利率环境也会变:Freddie Mac PMMS 30 年固定利率的季度均值,2026 年第二季度是 6.41%,第三季度是 6.68%。jumbo 的实际报价另算,但原来的利率锁定作废后,要按新 lender 当天的价格重锁。各种成交方式的过户节奏,可以对照在湾区买 $500 万以上的房子,签约之后多久能过户?。
风险集中在哪:2026 年第三季度贷款成交的加价分布
核心数字先讲:2026 年第三季度,Palo Alto 103 套独栋成交中有 64 套是贷款买入,其中 22 套成交价达到挂牌价的 110% 以上,约 34%;成交价 $400 万以上的 32 套贷款成交里有 11 套。Los Altos $400 万以上 35 套贷款成交里有 10 套,Menlo Park 是 11 套里 1 套,Saratoga 是 23 套里 3 套,Los Altos Hills 的 15 套里一套都没有(MLSListings,经 MK Bay Area Pulse 整理)。
| 城市 | 独栋成交 | 贷款买入 | 其中成交价 ≥ 挂牌价 110% | $400 万以上贷款买入 | 其中成交价 ≥ 挂牌价 110% |
|---|---|---|---|---|---|
| Palo Alto | 103 | 64 | 22(34%) | 32 | 11(34%) |
| Los Altos | 72 | 42 | 12(29%) | 35 | 10(29%) |
| Menlo Park | 74 | 39 | 10(26%) | 11 | 1(9%) |
| Saratoga | 68 | 47 | 5(11%) | 23 | 3(13%) |
| Hillsborough | 33 | 15 | 2(13%) | 14 | 2(14%) |
| Atherton | 21 | 7 | 1 | 6 | 1 |
| Los Altos Hills | 28 | 16 | 0 | 15 | 0 |
要记住什么:按价位看,把 Palo Alto、Los Altos、Menlo Park、Saratoga、Cupertino、Los Altos Hills、Atherton、Hillsborough、Woodside、Portola Valley 十城的 301 套贷款成交合在一起,$300 万–$400 万段 90 套里有 28 套(31%)成交价达到挂牌价 110% 以上,$500 万–$700 万段 54 套里有 15 套(28%),$700 万以上 28 套里只有 2 套。Palo Alto 单城更集中:$500 万–$700 万段 9 套贷款成交里有 7 套,样本虽小,正是标题里这类交易。
读这组数字有两个限制。第一,估价不看挂牌价:Palo Alto 本季全部独栋成交价与原始挂牌价之比的中位数为 107.6%,挂牌价在这里更接近起拍价,估价师依据的是已经过户的可比成交。第二,所以加价一成以上不等于估价不足,它只说明这些交易的成交价是当周竞价推出来的,离挂牌价这个锚越远,越需要近期同类成交来支撑。Palo Alto $400 万以上这 11 套,成交价比挂牌价高出金额的中位数约 $84 万;反过来,Los Altos Hills 本季成交价与原始挂牌价之比的中位数为 98.0%,15 套 $400 万以上贷款成交没有一套加价一成。
MK Group 的实战观察
MK Group 案例库里有两笔交易,分别对应这篇文章的两端:一笔说明大额贷款的估价要求,一笔说明成交价是怎么被推出来的。
第一笔是 2026 年 5 月 Atherton 一套约 $1,800 万的买入,Marie Wang 与 Kevin Mo 担任买方经纪,Marie Wang 后来在 YouTube @MarieWang(44K+)复盘过这笔交易。买家选择贷款约 $1,000 万,这个量级的贷款需要两个银行评估,贷款周期 30–35 天;同一套房的全现金竞争者 7–10 天就能过户,全现金买家没有 lender,也就没有贷款估价。一般银行和 lender 很难承接这种贷款额,团队为买家对接了能承接这一量级的贷款公司,并同时推进多家 lender 备选。案例记录没有涉及估价结果,这里只借它说明两件事:贷款额到了这个量级,两次评估是实际要求;换 lender 重估要成为现实选项,备选 lender 得在签约前就准备好,估价出低之后才开始找就来不及了。完整经过见买 $1,800 万的硅谷豪宅想贷 $1,000 万,卖家手里几乎全是现金买家——这单还能成吗?与案例详情。
第二笔是 2026 年 5 月 MK Group 在 Midtown Palo Alto 代理卖出的一套四房独栋:开价 $388 万,成交 $437.8 万,加价约 12.8%。上市前团队先在私域里匹配意向买家,off-market 阶段已有 $400 万的口头出价;正式上市后连开四天 open house,约 110 组人来看,最终价格比口头出价又高出约 $38 万(案例详情)。这是一笔卖方案例,记录里没有买方的贷款和估价信息,不能拿来推断估价结果。它说明的是成交价的来历:$437.8 万由那一周买家之间的竞争定出来,估价师却只能拿已经过户的成交来论证。在这种局面里胜出的贷款买家,加价的那一段,就是估价最需要找证据的部分,也是签约之前就该备好补现金预案的部分。
常见误区
误区一:"估价低,说明我买贵了"
不一定。估价回答的是 lender 的问题:这套房作为抵押品,按已经过户的可比成交能论证到多少钱。它往回看,用的是过去一段时间的成交;你的合同价是这一周几组买家竞价的结果。Palo Alto 2026 年第三季度成交价与原始挂牌价之比的中位数为 107.6%,在竞价激烈、价格还在往上走的时候,合同价可能跑在已过户成交的前面。估价低值得你回头核对一遍 comps,但它不等于市场价错了;贷款买家真正吃亏的,是 lender 不肯为高出估价的那一段放款。两份估价取低值的 jumbo,只要其中一份偏低就会触发缺口。
误区二:"估价条件放弃了,还有贷款条件兜底吧?"
兜不住。RPA 印刷条款写明:没有估价条件,或者估价条件已经放弃、移除,房子估不到合同价,不能作为按贷款条件取消合同的理由,前提是买家在其他方面符合那笔贷款的资格、也能满足 lender 估价以外的放款条件。勾选了不设估价条件(No appraisal contingency)的,条款还写明:贷款如果只因 lender 的估价低于约定金额而办不下来,卖家可能有权主张买家的定金或其他救济。也就是说,贷款条件还开着,能兜的是估价以外的问题;估价缺口的风险,只有估价条件管。在 Palo Alto 的多 offer 局面里为了胜出放弃估价条件,等于提前答应了缺口自付,签之前就该用「缺口 × 贷款成数」把可能要补的现金算出来。具体以你手上合同的版本和勾选项为准。
误区三:"签了估价缺口条款,就没有退路了"
要看条款写到哪里。估价缺口条款常见的写法是承诺补到一个金额上限:缺口在上限以内,这笔现金你已经答应要付;缺口超过上限,超出部分能不能据此议价或退出,取决于条款原文,以及估价条件是否同时保留、有没有被移除。条款也改变不了 lender 的算法,贷款额照样按较低的估价算,条款承诺的是缺口部分,首付仍按估价的 20% 另付。签之前没细读的,现在就逐字读一遍,并请经纪人和律师确认。
误区四:"估价条件过了 17 天,就自动失效了"
方向反了。RPA 框架下条件要买方书面移除,期限过了没签移除文件,条件仍然存续;卖方要取消,通常要先送达 Notice to Buyer to Perform,给买方至少 2 天。但这不是拖延的理由:收到 NBP 之后,窗口以天计。17 天也只是印好的默认值,你的合同可能填了更短的天数,或者在 offer 里就放弃了这项条件,放弃的效果和移除一样,一切以合同原文为准。
误区五:"申请估价复议,估价就能改回来"
复议只是一项请求。2024 年 7 月联邦五家机构的指引说明,复议可以纳入估价时未考虑的可比成交、登记错误的房屋特征等信息;它是监管指引,本身不具法律效力,也没有规定处理时限,结论仍由估价师和 lender 作出。有用的复议材料是事实性的:面积、卧室卫浴数、加建是否合法登记有误,或者漏掉了距离更近、时间更新的同类成交。只说我们出了更高的价、市场就是这个价,很难改变结论,因为你的合同本身不是可比成交。
误区六:"换一家 lender 重新估,总能估到合同价"
新估价师看的是同一批可比成交,结果未必更高;如果是 jumbo,可能又要两份估价取低值。换 lender 意味着重新申请、重新核贷、重新锁利率、重付估价费,过户日常常要往后延,需要卖家书面同意。2026 年第三季度 Palo Alto $400 万以上全现金买入,从 Pending 到过户中位只要 9 天,卖家决定要不要等你时,这是摆在旁边的对照。
下一步行动
- 今天就把合同翻出来,确认三件事:估价条件的天数和到期日,估价条件和贷款条件是否都还没移除,offer 里有没有估价缺口条款及其金额上限。offer 里放弃估价条件,等同已经移除,估价不足不能再借贷款条件退出。
- 拿估价报告逐条核对 comps 和房屋特征:面积、卧室卫浴数、地块大小、加建与翻新是否登记正确,有没有漏掉更近、更新的同类成交。有事实性错误或更合适的 comps,当天经 lender 提交复议,并问清对方的处理时限。
- 用「缺口 × 贷款成数」算出要多补的现金,再加上过户费用;和 lender 确认补完之后储备金是否仍然达标、资金来源要交哪些文件,把卖股票或跨境汇款的时间倒排到估价条件到期日之前。
- 在期限内把估价报告交给卖方经纪,提出具体方案:降到估价,或双方分摊缺口;所有改动都签书面修改。
- 打算换 lender 或需要延后过户,先拿到卖家的书面延期同意再动手;决定退出的,要在估价条件移除之前书面取消,并按 escrow 的要求签释放指示。
本文用于决策教育,不构成法律、税务或贷款意见。估价条件、贷款条件、估价缺口条款与取消权利取决于你那份合同的版本、勾选项与实际措辞;贷款成数、储备金要求与两次估价的门槛因 lender 而异。具体执行请与你的加州执业房地产律师、贷款方与 CPA 确认。C.A.R. 标准表格逐年修订,文中引用的默认天数与印刷条款以你手上的合同为准。