本期 Pulse 报告分析了 2026 Q3 湾区 SFR 市场 5,098 笔成交(覆盖 3 县 57 城),并附 Q3 2025 硬数据 YoY 对照。三个核心发现:$10M+ 段成交 YoY +88%(24 → 45 笔)而总量 −4.1%,同比变化随价格段单调递增,利率升至 6.68% 下 $10M+ 融资成交仍为 13 笔;$3M–$5M 段 105.6% 连续第三季全段位最卷、且是 $10M 以下唯一 QoQ 上升的段位,$3M 以下三段全部回落到 100.2–101.6%;$20M+ 段 9 笔合计 $294M、4 笔 ≥ $30M,Hillsborough $70M 全现金为系列次高单笔。数据来源 MLSListings + FRED 宏观指标,方法学完整透明。
滚动 PDF 阅读完整报告;下方为网页版(含可点击链接 + 嵌入图表)。
- $10M+ 段成交 45 笔,YoY +88%(24 → 45),同期总成交量 −4.1%——同比变化随价格段单调递增(<$1M −7.6% … $10M+ +88%);利率连续第二季回升到 6.68%,$10M+ 融资成交仍为 13 笔、与上季持平——杠杆是工具,不是约束。
- $3M–$5M 段中位 sale/original 105.6%,连续第三季全段位最高,且是 $10M 以下唯一 QoQ 上升的段位——<$3M 三个段位的溢价全部回落到 100.2–101.6%(Q2 为 101.3–103.8%),全市场中位 sale/list 从 103.3% 降到 101.4%;挤压收窄成了一个段位的孤岛。
- $20M+ 段 9 笔、合计 $294M,其中 4 笔 ≥ $30M(Q2 为 0 笔)——Hillsborough 3000 Ralston Ave 以 $70M 全现金成交,但是从 $88M 原挂牌折让 20.5%、在市 141 天后才成交;三笔按挂牌价或溢价成交的在 0–7 天内就走了,双速市场第三季延续,中位 DOM 从 44 天压缩到 31 天。
1. 30 秒速读
本期 Pulse 报告基于 MLSListings 数据库 5,098 笔 Bay Area 单户住宅(SFR)Q3 2026 成交记录(CloseDate 2026-07-01 至 2026-09-30),覆盖 3 县 57 城。本期为本系列首次具备"连续三季 + 同季两年"完整对照序列的一期:QoQ 对照 Q2 2026,YoY 对照已按同一口径归档的 Q3 2025。
- 湾区 Q3 SFR 中位成交价 $1.61M(YoY +0.5%),中位 DOM 13 天(去年同期 14 天),中位 sale-to-list ratio 101.4%(Q2 为 103.3%)——卖方市场仍在,但溢价已从春季的 3% 回到 1%。
- 现金成交比例仍随价格阶梯跃升:<$3M 段 14–17%,$3M–$5M 段 25.3%,$5M–$10M 段 46.0%,$10M–$20M 段 69.4%,$20M+ 段 77.8%——与上季几乎重合;$10M+ 合计现金占比三季走势 92.6% → 72.3% → 71.1%,在七成附近企稳。
- 最卷的价格段连续第三季是 $3M–$5M——中位 sale-to-original-list ratio 105.6%,中位 DOM 9 天;它也是 $10M 以下唯一溢价还在上升的段位。
- $20M+ 超豪宅 Q3 全湾区 9 笔成交、合计 $294M,4 笔 ≥ $30M;中位 DOM 31 天、中位 sale/original 92.4%。
- Atherton Q3 共 21 笔成交,中位价 $12.25M(YoY +58%),中位 sale/original 105.4%、DOM 9 天——本系列七个季度里 Atherton 整城最强的一次读数。
- Palo Alto Q3 共 103 笔成交,中位价 $4.20M(YoY +2.4%),cash 比例 36.9%,sale/original 107.6%——连续三季 ≥ 105%,且为三季最高。
数据来源:MLSListings 2026-07-01 至 2026-09-30 SFR closings · MK Group 整理 · 字段定义见第 9 章
2. 全湾区基本面:4 个底层数字
Q3 2026 的湾区 SFR 市场用四个数字概括最准确:
| 指标 | Q3 2026 中位值 | 含义 |
|---|---|---|
| 成交总量 | 5,098 笔 | 3 县 57 城合计,YoY −4.1% |
| 中位成交价 | $1.61M | 全段位综合,YoY +0.5% |
| 中位 DOM | 13 天 | 挂牌到 offer 接受,去年同期 14 天 |
| 中位 sale/list | 101.4% | 溢价收窄(Q2 为 103.3%) |
这四个数字共同指向一个判断:Q3 是一个"量缩、价平"的季度。5,098 笔比春季的 5,941 笔少 14.2%——夏秋回落是每年的季节规律,但今年的回落幅度是去年同期(2025 Q2 → Q3 为 −7.4%)的近两倍,同比也转负(−4.1%)。价格端没有跟着走:中位成交价 $1.61M 与去年同期持平略升,Case-Shiller SF 指数同比 +2.2%,DOM 比去年快 1 天。换句话说,成交在减少,但不是因为价格在让步——这是供给侧收缩、不是需求侧崩塌的典型形态。 但全湾区平均数掩盖了显著的城市级和价格段级分化,而且本季的分化比前两季更有规律:按利率敏感度排列。本报告余下章节将拆解这种分化。
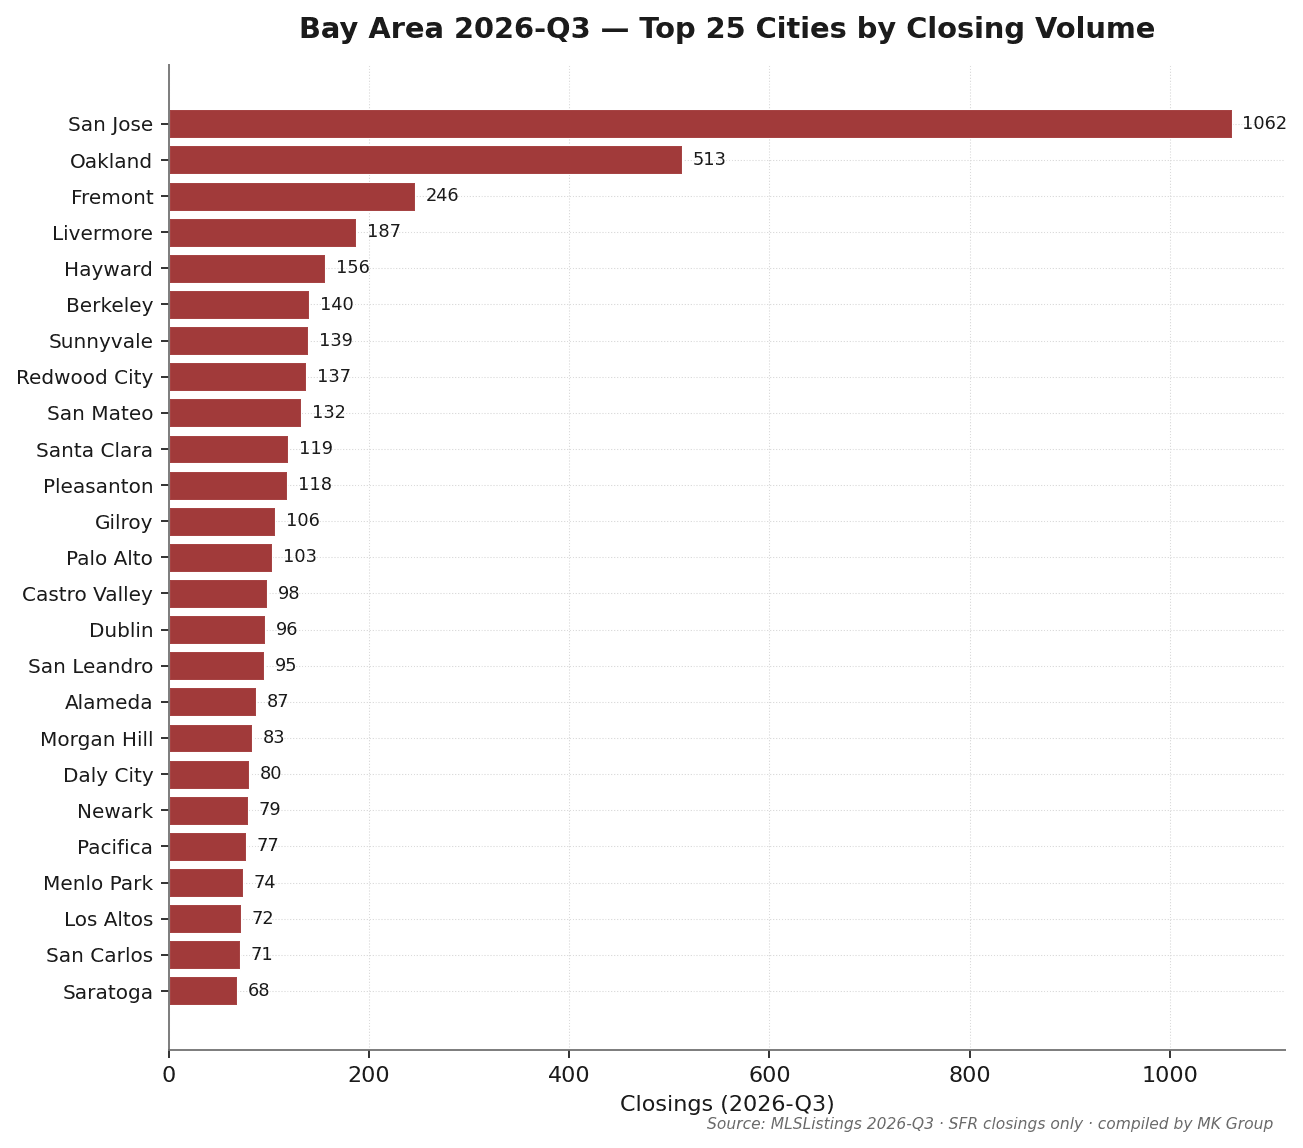
San Jose 单城 Q3 成交 1,062 笔,占全湾区总量的 20.8%——依旧是湾区房产市场的"基本盘"。其次 Oakland(513 笔)、Fremont(246 笔)。MK Group 核心服务区中,Palo Alto 103 笔、Menlo Park 74 笔、Los Altos 72 笔、Cupertino 59 笔——量小但单价高。
数据来源:MLSListings Q3 2026 SFR closings · 排除 condo / multi-family / 售价 < $100K 记录
3. YoY 对照 vs 2025 Q3:缩量中的 K 型阶梯
这是 Pulse 系列第三期附带完整 YoY 对照的报告——2025 Q3 基线数据已按同一口径归档,同季对同季,季节性因素天然对齐。Q3 2026 与 Q3 2025 的对比讲的故事和前两期一脉相承但更干净:总量在缩,豪宅段在放量,而且放量的幅度随价格单调递增。$10M+ 成交从 24 笔跳到 45 笔(+88%),同期总量 −4.1%——这是本系列三期 YoY 对照里,K 型分化两端拉得最开的一次。
| 指标 | Q3 2025 | Q3 2026 | YoY 变化 |
|---|---|---|---|
| 30 年固定房贷利率 | 6.57% | 6.68% | +0.11 pp |
| S&P 500 季内回报 | +7.79% | +2.03% | 放缓 |
| Case-Shiller SF HPI YoY | −0.83% | +2.18% | 由负转正 |
| 总成交量 | 5,314 | 5,098 | −4.1% |
| 中位成交价 | $1.60M | $1.61M | +0.5% |
| $10M+ 总成交笔数 | 24 | 45 | +88% |
| $5M–$10M 成交笔数 | 151 | 187 | +24% |
| $3M–$5M 中位 sale/orig | 102.4% | 105.6% | +3.2 pp |
| $10M–$20M 全现金占比 | 68.4% | 69.4% | +1.0 pp |
| $5M–$10M 全现金占比 | 43.7% | 46.0% | +2.3 pp |
| $3M–$5M 全现金占比 | 21.8% | 25.3% | +3.5 pp |
| $20M+ 成交笔数 | 5 | 9 | +80% |
| $20M+ 中位 DOM | 65 天 | 31 天 | −34 天 |
| $20M+ 中位 sale/orig | 82.4% | 92.4% | +10.0 pp |
数据来源:MLSListings Q3 2025(归档)& Q3 2026 · 现金成交定义统一口径(Buyer Financing = "All Cash No Loans" 或 "Cash to Existing Loan")· 利率变化按未取整周均值计算 · $20M+ 段两年样本均 <10 笔,比率解读需谨慎
1. K 型分化变成一道单调的阶梯:按价格段看 YoY 成交量变化——<$1M −7.6%、$1M–$1.5M −6.5%、$1.5M–$3M −5.2%、$3M–$5M +0.9%、$5M–$10M +24%、$10M–$20M +89%、$20M+ +80%。价格越高,同比增速越高,七个段位几乎没有例外。前两期我们说 K 型分化"从趋势变成显性结构",Q3 把它画成了一条从左下到右上的直线。
2. 中端溢价同比在扩大:$3M–$5M 段中位 sale/original 从 102.4% 升到 105.6%(+3.2 pp),同期全市场只从 100.1% 升到 101.4%(+1.3 pp),该段现金占比同步 +3.5 pp。2025 Q3 期我们形容这个段位是"温和但持续的紧绷";一年之后,它是领先第二名 4 个百分点的全段最卷。
3. $20M+ 从深折清库存恢复,且融资进场:2025 Q3 的 $20M+ 是"5 笔、65 天、82.4%、100% 现金";2026 Q3 是"9 笔、31 天、92.4%、77.8% 现金"。成交翻近一倍、DOM 减半、折让收窄 10 个百分点——而连续第二季有融资单出现在 $20M+(本季 2 笔,含 $33.25M 的本系列最大融资成交)。
4. 价格段现金阶梯:利率回升下的分层
| 指标 | 本季 | vs 上季 | YoY |
|---|---|---|---|
| 30 年固定房贷利率 | 6.68% | +0.26 pp | +0.11 pp |
| 15 年固定房贷利率 | 6.02% | +0.26 pp | +0.32 pp |
| 10 年期国债收益率 | 4.76% | +0.33 pp | +0.49 pp |
| 加州失业率 | 5.10% | −0.17 pp | −0.40 pp |
| S&P 500(季末收盘) | 7,651.5 | +2.03% | +14.40% |
| Case-Shiller SF 房价指数 | 362.9 | +0.41% | +2.18% |
数据来源:Freddie Mac PMMS / 美国财政部 / BLS / S&P Global / S&P CoreLogic(经 FRED API 获取)· fetched 2026-10-10
先看 Q3 的宏观背景(见上):30 年固定房贷利率连续第二季回升,季内均值 6.68%(Q1 6.11% → Q2 6.41% → Q3 6.68%),10 年期国债升到 4.76%(+33 bps QoQ);S&P 500 在 Q2 大涨 14.9% 之后本季只涨 2.0%;Case-Shiller SF 房价指数同比 +2.2%。三个季度三种组合——Q1"利率下行 + 股市回调",Q2"利率回升 + 股市暴涨",Q3 "利率继续回升 + 股市走平"。Q3 的组合对按揭买家最不友好,也因此成了检验"哪些段位真的靠按揭"的一次天然实验。
| 价格段 | 成交笔数 | 现金 % | 中位 sale | DOM |
|---|---|---|---|---|
| <$1M | 852 | 13.6% | $825K | 16 |
| $1M–$1.5M | 1,364 | 16.9% | $1.25M | 14 |
| $1.5M–$3M | 2,057 | 16.6% | $1.94M | 13 |
| $3M–$5M | 593 | 25.3% | $3.68M | 9 |
| $5M–$10M | 187 | 46.0% | $6.21M | 9 |
| $10M–$20M | 36 | 69.4% | $12.00M | 20 |
| $20M+ | 9 | 77.8% | $28.50M | 31 |
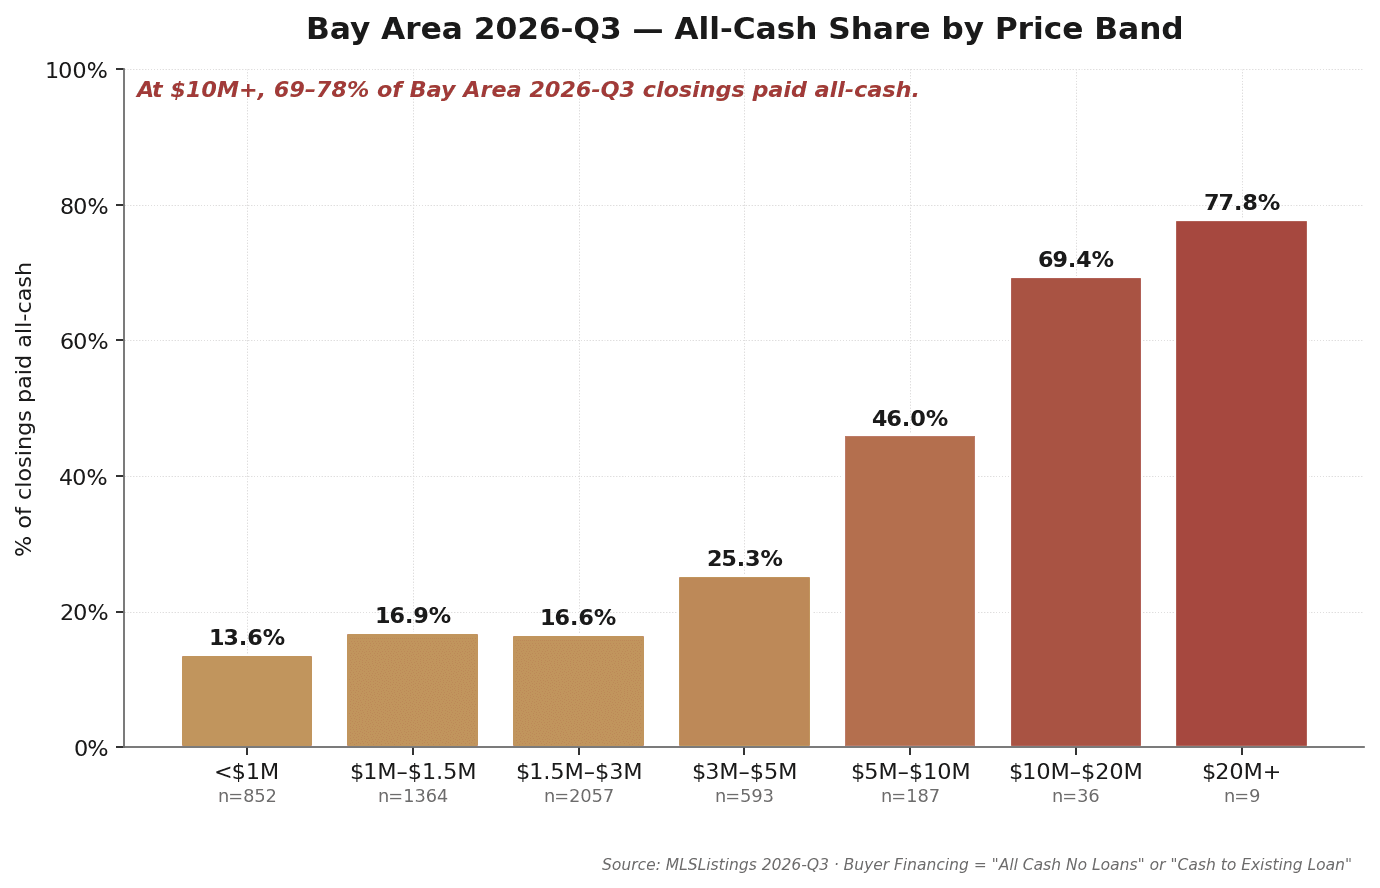
关键观察 1:阶梯三季稳定,$5M 仍是相变线
从 $1.5M–$3M 段的 17% 到 $3M–$5M 段的 25%,再到 $5M–$10M 段的 46%、$10M+ 段的 69–78%——现金占比随价格跃升的结构没有变,$5M 仍是买家资金结构的相变线(25% → 46%,一步近乎翻倍)。顶端在 Q1 的 92.6% 脉冲之后,Q2 72.3%、Q3 71.1%——$10M+ 合计现金占比在七成附近企稳。Q2 期我们判断"Q1 的过半现金更像脉冲而非新常态",Q3 的数据确认了这一点。
关键观察 2:利率回升,杠杆没有退出豪宅段
$10M+ 段 Q3 成交 45 笔,其中融资成交 13 笔(28.9%)——与 Q2 的 13 笔(27.7%)几乎一样。$5M–$10M 段 187 笔中融资 101 笔(54.0%,Q2 为 55.6%)——这个段位的多数买家连续第二季在用贷款。值得注意的是 Q3 的宏观条件与 Q2 相反:利率 +26 bps、10 年期国债 +33 bps、股市只涨 2%。Q2 期我们把杠杆回流归因于"股市暴涨期卖股买房的机会成本变高";Q3 股市走平、借贷成本上升,融资占比却纹丝不动——这至少说明杠杆回流不是 Q2 单季股市行情的脉冲效应,而是这个买家群体对资金成本的稳定偏好。
关键观察 3:降温精确发生在按揭主导的段位
把各段位的中位 sale/original 与 Q2 对比,分化的边界清晰得像一把尺子:<$1M 段 101.3% → 100.2%(−1.1 pp),$1M–$1.5M 段 103.2% → 100.4%(−2.8 pp),$1.5M–$3M 段 103.8% → 101.6%(−2.2 pp)——这三个段位 83–86% 的买家使用贷款,春季的溢价在 6.68% 的利率下全部还了回去,DOM 各拉长 1–2 天。与之对照:$3M–$5M 段 105.3% → 105.6%(+0.3 pp),$10M–$20M 段 96.3% → 100.0%(+3.7 pp,本系列七个季度里该段首次回到挂牌价),$20M+ 段 91.5% → 92.4%。市场对利率的价格反应,几乎只出现在按揭依赖的段位。
关键观察 4:对"信贷脱钩"论点的第二次压力测试
Q2 期我们把豪宅段的"信贷脱钩"修正为:利率高低不决定他们买不买,只决定他们怎么付钱——豪宅段对信贷的使用是机会主义的,而非依赖性的。Q3 是连续第二个利率回升的季度:$10M+ 段成交 QoQ 持平(47 → 45 笔)、YoY +88%,成交量对利率的不敏感性继续成立;付款方式上,融资占比与上季一致。两次压力测试之后,这个论点可以作为本系列的基准判断沿用:$10M 以上的成交量由房子和买家的资产负债表决定,不由 Freddie Mac 的周报决定。
数据来源:MLSListings Q3 2026 · Buyer Financing 字段 = "All Cash No Loans" 或 "Cash to Existing Loan" 即归类为现金成交 · 字段填写完整率 98.9%
5. 中端挤压:$3M–$5M 段的孤岛
如果说 Q2 中端段的故事是"供给放量也没缓解挤压",Q3 的故事是"周围都降温了,它还没有"。
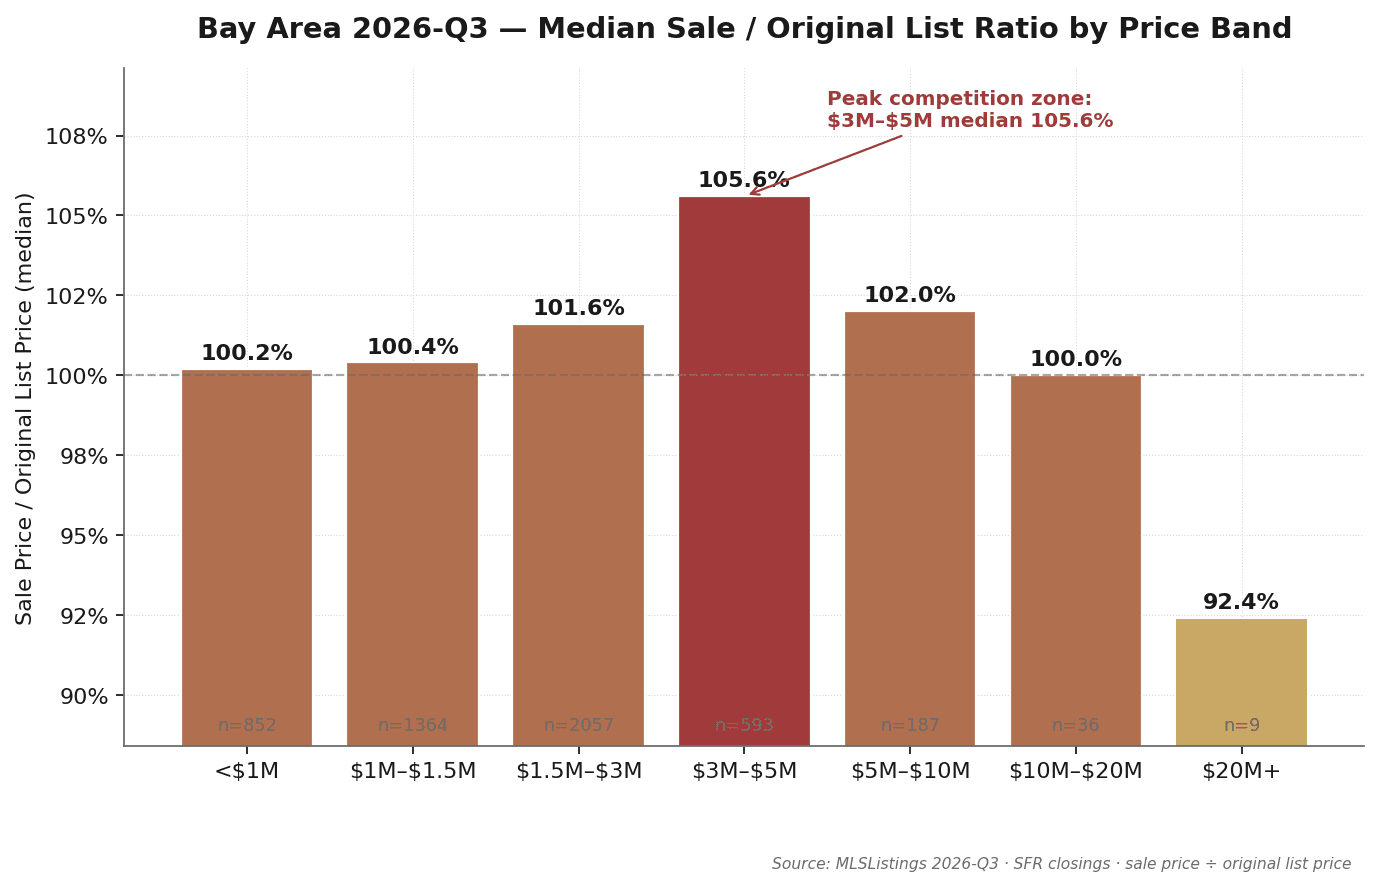
数据事实
$3M–$5M 段 Q3 共 593 笔成交(QoQ −28%,YoY +0.9%),中位 sale-to-original-list ratio 105.6%——连续第三季全段位最高(事实上自 2025 Q2 起已连续六季如此);中位 DOM 9 天,与 $5M–$10M 段并列全段最快。它与 $1.5M–$3M 段(101.6%)的溢价差从 Q2 的 1.5 个百分点拉开到 4.0 个百分点。这两个段位合计 2,650 笔,占 Q3 总成交量的 52%——但本季只有其中较贵的那一半还在以明显溢价成交。 与之对比:$5M–$10M 段中位 sale/original 从 103.8% 回落到 102.0%,$10M–$20M 段 100.0%,$20M+ 段 92.4%。$3M–$5M 是 $10M 以下五个段位中唯一 QoQ 上升的。
为什么周围降温,它没有
Q3 的利率环境(30 年固定 6.68%,为 2025 Q2 以来最高的季度均值)对各段位的传导强度不同,差别就在买家的资金结构。$3M 以下段位 83–86% 靠贷款——月供对利率的敏感度直接转化为出价上限,春季 3–4% 的溢价在 Q3 被利率吃掉了,这三个段位的 DOM 各拉长 1–2 天、sale/original 回落 1–3 个百分点。$3M–$5M 段现金占比 25.3%(YoY +3.5 pp),其余买家多为 RSU 充裕的双职工科技家庭,首付比例高、贷款额相对总价小,利率对月供的边际影响被首付稀释;更重要的是需求的刚性——这个段位对应 GreatSchools 10/10 学区房的入场价(Palo Alto Unified 多数 ZIP、Cupertino Union 核心 ZIP、Los Altos / Menlo Park / Burlingame 中端),买家不是在"等利率",而是在赶孩子的入学时间表。供给侧利率锁定在 Q3 反而更紧——存量业主的 2.5–3.5% 老利率与 6.68% 的新利率差距比 Q2 又拉大了 26 bps,置换动机进一步减弱;春季那一波非置换性卖家(遗产、外迁)在 Q3 季节性退场之后,该段位的供给比任何时候都依赖"不得不卖"的少数人。
地理上,这个段位的溢价集中在它所在的城市带:Palo Alto 107.6%、Burlingame 107.9%、Mountain View 106.2%、San Carlos 105.0%、Sunnyvale 104.9%、Los Altos 104.8%、Menlo Park 104.3%——全部维持在 104–108%;而 $1.5M 基本盘城市 San Jose(100.0%)、Fremont(100.4%)、Santa Clara(101.7%)已回到挂牌价。
与 $5M+ 段的对比
$5M–$10M 段虽然总价更高,但中位 sale/original 102.0%——低于 $3M–$5M 近 4 个百分点,且比 Q2 回落 1.8 pp。业主置换动机强(升级、子女离家、退休迁移)、对利率不敏感,供给相对充足,竞价烈度反而更低;本季 Hillsborough(100.1%)、Los Altos Hills(98.0%)、Woodside(98.2%)等 $4M–$7M 中位价城市都在挂牌价附近成交。
数据来源:MLSListings Q3 2026 · Sale Price ÷ Original List Price · 中位(不是平均)
6. 超豪宅 $20M+:9 笔、$294M、4 笔 $30M+
整个湾区 Q3 2026 共有 9 笔 $20M+ SFR 成交——比 Q2 多 1 笔,是 2025 Q3(5 笔)的近两倍。变化更大的是量级:9 笔合计 $294M(Q2 的 8 笔合计 $189M),其中 4 笔成交价 ≥ $30M——Q2 一笔也没有,2025 Q3 只有 Woodside 329 Albion Ave 一笔($85M)。地理分布也从 Q2 的"Atherton 单城"(6/8)重新展开:Atherton 4 笔、Hillsborough 2 笔、Los Altos Hills / Palo Alto / Portola Valley 各 1 笔。
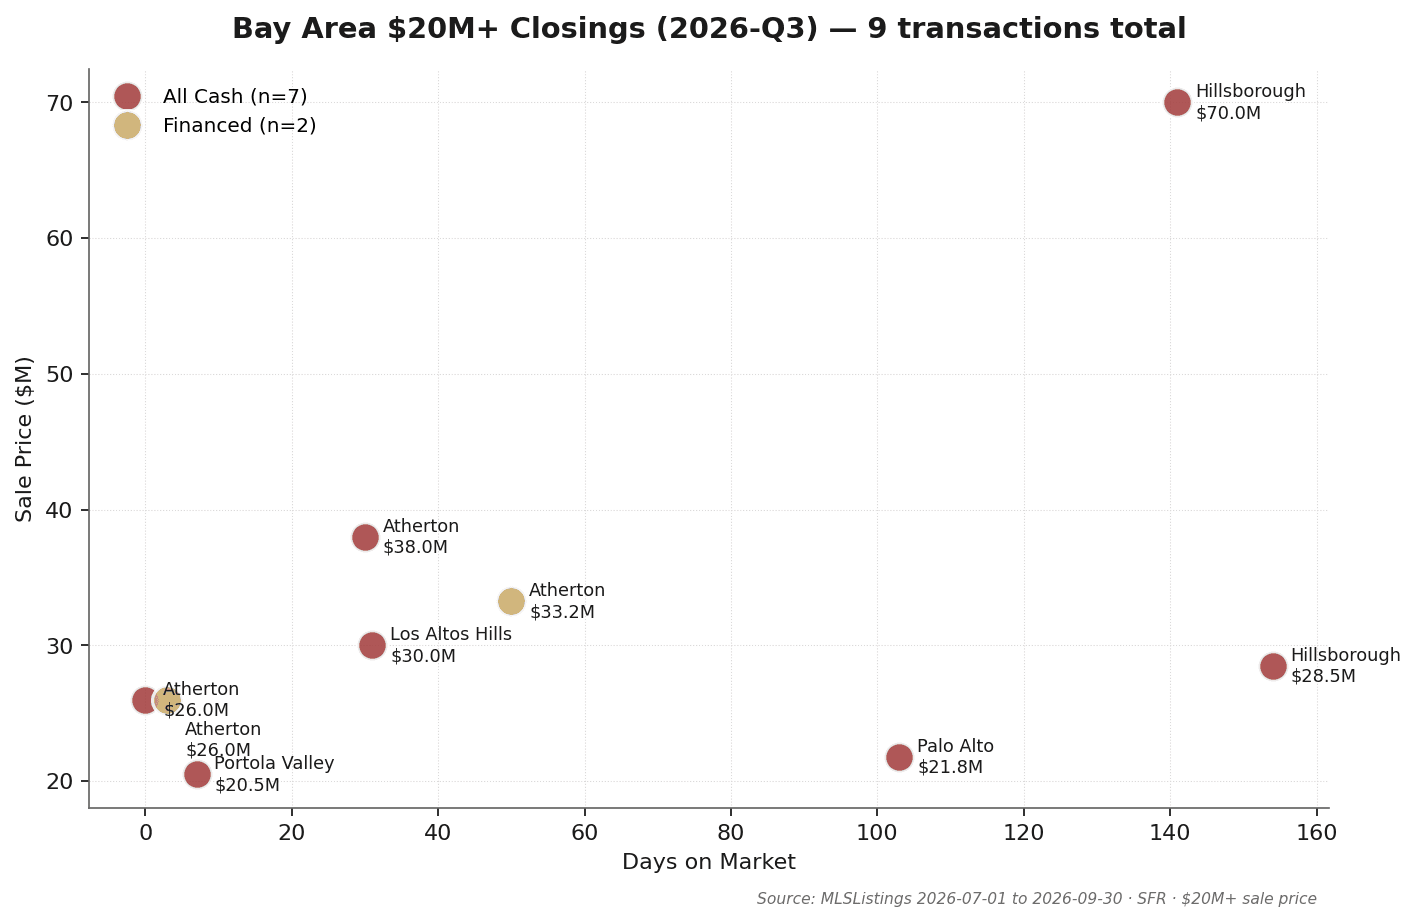
逐笔明细(Q3 季内 · 共 9 笔)
| 城市 | 地址 | 成交价 | 原挂牌价 | DOM | 现金 | 关闭日 |
|---|---|---|---|---|---|---|
| Hillsborough | 3000 Ralston Ave | $70.00M | $88.00M | 141 | ✓ | 2026-08-06 |
| Atherton | 178 Atherton Ave | $38.00M | $39.95M | 30 | ✓ | 2026-08-26 |
| Atherton | 112 Almendral Ave | $33.25M | $35.99M | 50 | — | 2026-07-20 |
| Los Altos Hills | 27500 La Vida Real | $30.00M | $37.00M | 31 | ✓ | 2026-07-10 |
| Hillsborough | 100 New Place Rd | $28.50M | $35.00M | 154 | ✓ | 2026-08-14 |
| Atherton | 97 Isabella Ave | $26.00M | $25.00M | 0 | ✓ | 2026-08-19 |
| Atherton | 351 Walsh Rd | $26.00M | $26.00M | 3 | — | 2026-07-13 |
| Palo Alto | 2001 Bryant St | $21.78M | $24.00M | 103 | ✓ | 2026-07-20 |
| Portola Valley | 479 Westridge Dr | $20.50M | $20.00M | 7 | ✓ | 2026-08-04 |
YoY 注:2025 Q3 $20M+ 仅 5 笔、中位 DOM 65 天、中位 sale/orig 82.4%、100% 现金;2026 Q2 为 8 笔、44 天、91.5%、75% 现金。本季 9 笔 / 31 天 / 92.4% / 77.8% 现金——成交节奏比前两个对照期都快,折让幅度与 Q2 相当。两年样本均 <10 笔,比率解读需谨慎。
三个观察
观察 1:变化在量级,不在笔数。9 笔比 8 笔只多 1 笔,但中位成交价从 $22.4M 跳到 $28.5M,总金额 +56%。Hillsborough 3000 Ralston Ave 以 $70M 全现金成交,是本系列自 2025 Q3 Woodside $85M 以来的最大单笔,也让 Hillsborough 时隔一年重回 $20M+ 名单(本季 2 笔,Hillsborough 整城 33 笔、中位 $6.60M、YoY +29%)。Atherton 虽然从 6 笔降到 4 笔,但 4 笔全部 ≥ $26M,其中 2 笔在 $30M 以上。
观察 2:双速市场第三季延续,慢车道的折让更深、更贵。快车道 3 笔——97 Isabella Ave(原挂牌价上溢 4.0%,DOM 0)、479 Westridge Dr(溢价 2.5%,7 天)、351 Walsh Rd(按挂牌价,3 天)——全部在一周内成交;DOM 0 通常意味着挂牌前已有买家。慢车道 6 笔以原挂牌价的 79.5–95.1% 成交,平均在市 85 天。本季的新特征是折让最深的三笔恰恰是最贵的几笔:$70M(原挂 $88M,折让 $18M)、$30M Los Altos Hills(原挂 $37M,折让 $7M)、$28.5M Hillsborough(原挂 $35M,折让 $6.5M)——三笔合计比原挂牌少收 $31.5M。3000 Ralston Ave 在 141 天里把要价从 $88M 调到 $78.8M,最终成交仍只有原价的 79.5%。挂牌价越雄心,最终让的越多——这在 $30M+ 这个几乎没有可比成交的价位上尤其成立。
观察 3:7/9 全现金,两笔融资单里有一笔是本系列最大的融资成交。两笔融资成交分别是 Atherton 112 Almendral Ave($33.25M,在市 50 天、原挂牌价的 92.4%)和 351 Walsh Rd($26.00M,按挂牌价 3 天成交)。前者刷新了本系列的融资成交纪录(此前最高为 2025 Q2 的 250 Atherton Ave $29.03M)——在 $30M+ 价位使用信贷,和第 4 章的段位级统计说的是同一件事:这个段位的杠杆是资金管理的选择,不是资金不足的信号。Off-market 提示不变:这 9 笔是 MLS 公开成交,行业普遍估计该段位另有 15–25% 的私域成交未进 MLS。
7. 城市分层:6 类城市 6 种叙事
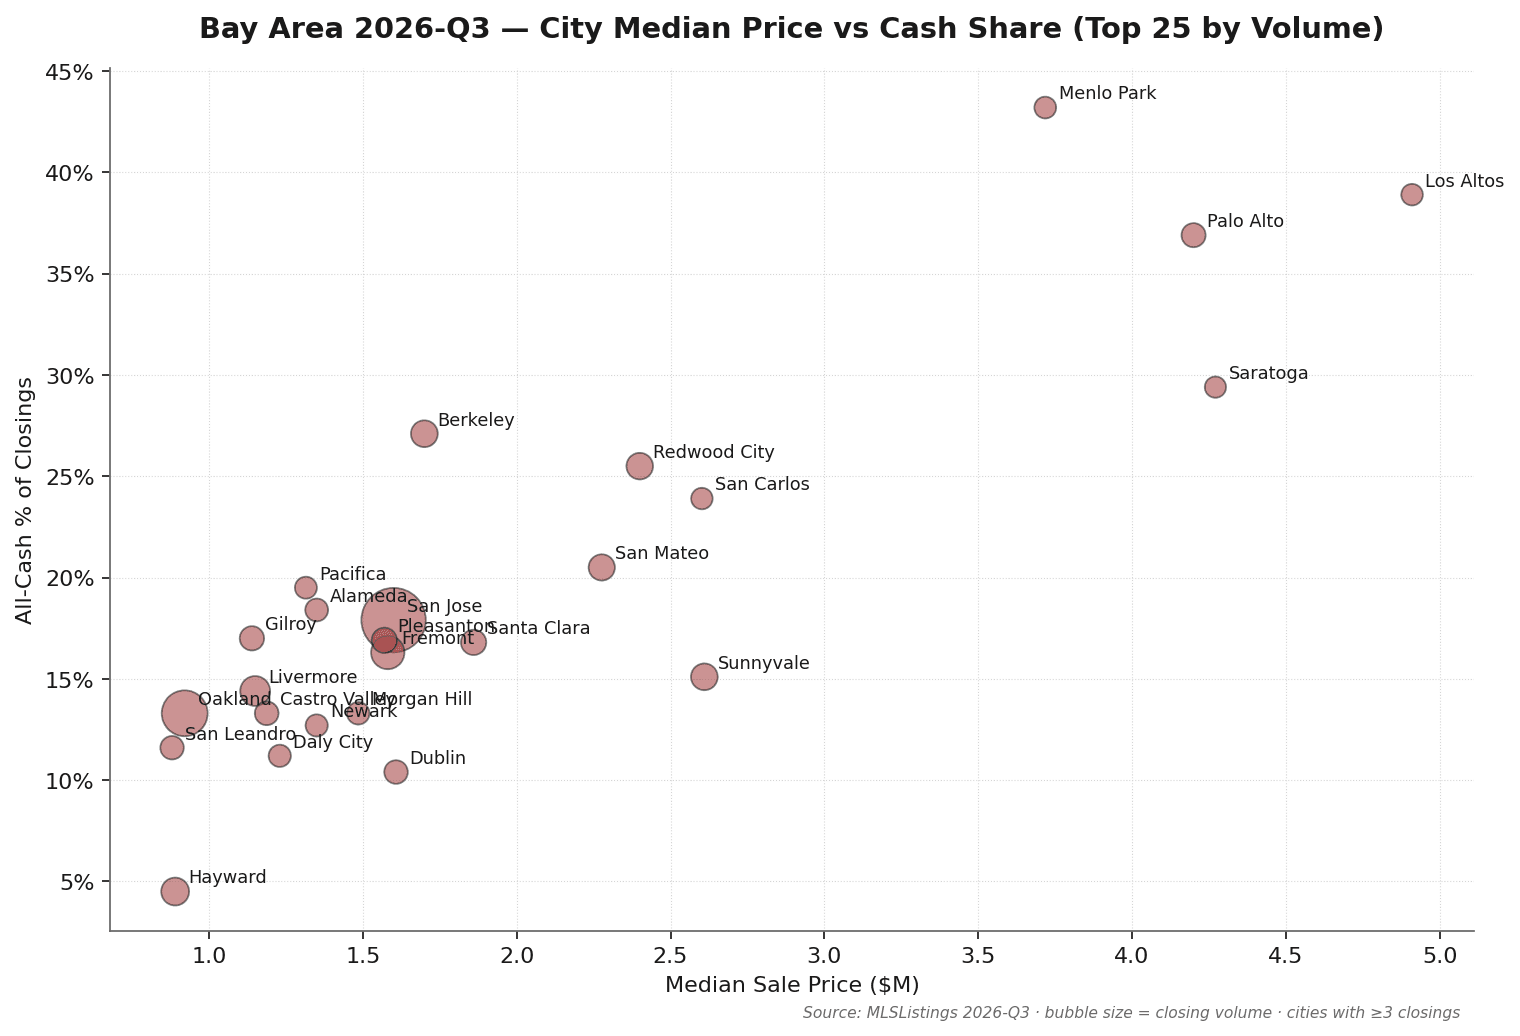
把 Q3 成交数据按城市散点(中位价 × cash % × 笔数)展开,湾区依然呈现清晰的 6 类城市群——分层框架与前两季一致,本季各层内部的移动方向高度一致:越靠按揭的城市,降温越明显。
Tier 1 · 超豪宅锚(Atherton / Hillsborough / Woodside / Los Altos Hills)
中位成交价 $4M+,cash 比例 43–62%,单城季度成交 <40 笔。本季的主角是 Atherton:21 笔成交,中位价 $12.25M(YoY +58%,Q2 为 $10.00M),cash 61.9%,中位 DOM 9 天,sale/original 105.4%——Atherton 整城以溢价成交,是本系列七个季度里该城最高的读数(此前最高为 2026 Q1 的 102.8%);$10M–$20M 段的 Atherton 成交里有 8 笔以高出原挂牌 7–41% 的价格成交。Hillsborough 33 笔、中位 $6.60M(YoY +29%)、cash 51.5%;Los Altos Hills 28 笔、中位 $6.63M、DOM 20 天、98.0%;Woodside 23 笔、中位 $4.08M、cash 47.8%(Q2 为 74.2%)、DOM 32 天。Off-market 占比高的结构性提示不变,MLS 数据仍低估这一层的真实活跃度。
Tier 2 · 高端学区核(Palo Alto / Los Altos / Cupertino / Menlo Park / Saratoga)
中位价 $3.0M–$4.9M,cash 比例 15–43%,强卖方市场。Palo Alto Q3 103 笔、中位 $4.20M(YoY +2.4%)、sale/original 107.6%——连续三季 ≥ 105% 且为三季最高;Los Altos 72 笔、中位 $4.91M(YoY +14%)、104.8%;Menlo Park 74 笔、中位 $3.72M(YoY +20%)、cash 43.2% 为本层最高、104.3%。例外是 Saratoga(68 笔、中位 $4.27M、DOM 17 天、100.0%)和 Cupertino(59 笔、中位 $3.02M、101.1%)——两城的溢价都已回到挂牌价附近。这一层是"中端挤压"章节的地理载体:Palo Alto / Los Altos / Menlo Park 三城撑起了 $3M–$5M 段的 105.6%。
Tier 3 · 科技走廊核(Sunnyvale / Mountain View / Santa Clara)
中位价 $1.9M–$2.9M,AI / FAANG 员工密集。Mountain View Q3 63 笔、中位 $2.93M(YoY +15%)、sale/original 106.2%——本层三城中竞价最烈;Sunnyvale 139 笔、中位 $2.61M、104.9%(Q2 为 107.1%);Santa Clara 119 笔、中位 $1.86M、101.7%。科技中产购房的 sweet spot 属性不变,但 Sunnyvale 的溢价回落说明 $2.5M 价位的按揭买家也开始感受到 6.68% 的利率。
Tier 4 · 主体住宅市场(San Jose / Fremont / San Mateo / Redwood City)
湾区房产市场的"基本盘",也是本季降温最直观的一层。San Jose 单季 1,062 笔、占总量 20.8%,中位价 $1.60M(YoY −3.0%)、cash 17.9%、DOM 14 天、sale/original 100.0%(Q2 为 102.6%)——基本盘回到了挂牌价。Fremont 246 笔、中位 $1.58M(Q2 为 $1.80M)、100.4%。半岛一侧则还在溢价:San Mateo 132 笔、中位 $2.28M、108.9%;Redwood City 137 笔、中位 $2.40M(YoY +13%)、104.1%、cash 25.5%。
Tier 5 · 东湾延伸(Oakland / Berkeley / Hayward / Pleasanton / Livermore / Piedmont)
价格分层最大,且是"低挂牌引竞价"文化的主场——Berkeley 中位 sale/original 133.7%(全湾区最高)、Piedmont 131.8%、Albany 128.7%、Oakland 110.9%。解读时注意:这些比率反映的是东湾刻意低挂的定价策略,不能与半岛的"按市场价挂、加价成交"直接类比。Oakland 513 笔(全湾区第二)、中位 $921K(YoY +7%);Hayward 156 笔、中位 $890K、cash 4.5% 为 Top 25 城市中最低。本层最值得注意的是 Pleasanton:118 笔、中位 $1.57M、DOM 从 Q2 的 10 天拉长到 26 天、sale/original 96.7%——大城市里对利率回升反应最直接的一个;Livermore 187 笔、中位 $1.15M、100.0%。东湾内部依然像几个独立市场。
Tier 6 · 海岸 / 远郊(Pacifica / Half Moon Bay / Gilroy / Morgan Hill)
中位价 $1.1M–$1.7M,DOM 16–42 天(Half Moon Bay 42 天、Gilroy 23 天、Morgan Hill 从 Q2 的 9 天拉长到 18 天),sale/original 94–103%。这一层按揭买家占绝对多数(Half Moon Bay 的 44.8% 现金是第二居所市场的例外),对利率环境最敏感——Q3 利率回升 26 bps,这一层的 DOM 拉长最明显,Half Moon Bay 的中位成交价已回到原挂牌价的 94.0%。
城市数据(21 个代表性城市)
| 城市 | 笔数 | 中位成交价 | 现金 % | DOM | sale/orig % |
|---|---|---|---|---|---|
| San Jose | 1062 | $1.60M | 17.9% | 14 | 100.0% |
| Oakland | 513 | $921K | 13.3% | 15 | 110.9% |
| Fremont | 246 | $1.58M | 16.3% | 12 | 100.4% |
| Livermore | 187 | $1.15M | 14.4% | 13 | 100.0% |
| Hayward | 156 | $890K | 4.5% | 15 | 100.9% |
| Berkeley | 140 | $1.70M | 27.1% | 14 | 133.7% |
| Sunnyvale | 139 | $2.61M | 15.1% | 8 | 104.9% |
| Redwood City | 137 | $2.40M | 25.5% | 12 | 104.1% |
| San Mateo | 132 | $2.28M | 20.5% | 9 | 108.9% |
| Santa Clara | 119 | $1.86M | 16.8% | 11 | 101.7% |
| Pleasanton | 118 | $1.57M | 16.9% | 26 | 96.7% |
| Gilroy | 106 | $1.14M | 17.0% | 23 | 99.2% |
| Palo Alto | 103 | $4.20M | 36.9% | 9 | 107.6% |
| Menlo Park | 74 | $3.72M | 43.2% | 9 | 104.3% |
| Los Altos | 72 | $4.91M | 38.9% | 8 | 104.8% |
| San Carlos | 71 | $2.60M | 23.9% | 8 | 105.0% |
| Saratoga | 68 | $4.27M | 29.4% | 17 | 100.0% |
| Los Gatos | 65 | $2.90M | 20.0% | 22 | 100.0% |
| Mountain View | 63 | $2.93M | 19.0% | 8 | 106.2% |
| Cupertino | 59 | $3.02M | 15.3% | 11 | 101.1% |
| Burlingame | 57 | $3.45M | 19.3% | 9 | 107.9% |
数据来源:MLSListings Q3 2026 · 仅含季内成交 ≥ 3 笔的城市(共 57 城进入排名)
8. 三类读者的应用
8.1 给卖家
- $3M 以下:溢价窗口已经关上,按市场价挂、不要再预期加价。全市场中位 sale/list 101.4%,<$3M 三个段位 100.2–101.6%,DOM 13–16 天;San Jose、Fremont、Cupertino、Saratoga 都已回到挂牌价。春季那种"低挂钓竞价"的玩法在 Q3 的利率环境下不再成立——定价高于市场 2–3% 的房子会直接坐在市场上。
- $3M–$5M:仍然可以按市场价挂、让竞价抬 5–6%,但别把它当成普遍规律。这是 $10M 以下唯一还在抬价的段位,支撑它的是学区刚需和高首付买家;同一城市 $2M 的房子在以挂牌价成交。8–10 周的 pre-listing 准备仍然值钱,但更值钱的是确认你的房子真的落在这个段位的买家画像里。
- $10M+:Atherton 在抢购,$20M+ 的慢车道在深折——定价精确比任何时候都值钱。Atherton 整城 105.4%、9 天;但 $20M+ 段定价过高的六套房平均在市 85 天、让价 5–20%,最贵的一套让了 $18M。在没有可比成交的价位上,用"我觉得值"定价的代价是以千万美元计的。
8.2 给买家
- $3M 以下:三个季度以来第一次能以挂牌价成交的窗口。<$3M 三个段位的中位 sale/original 从 Q1 的 100.5–105.8%、Q2 的 101.3–103.8% 回到 Q3 的 100.2–101.6%——春季那轮加价已经退潮,回到了 2025 Q3 的水平。代价是 6.68% 的利率;但如果你的首付比例高、对月供不敏感,Q3 是 2026 年到目前为止竞争最弱的入场点。
- $3M–$5M:继续做好加价 5–10% 的心理预期。连续第三季全段最卷,Palo Alto 107.6%、Burlingame 107.9%、Mountain View 106.2%。比小幅加价更有效的仍是结构性优势:现金比例、首付比例、速 close 能力——本季该段现金占比 25.3%,比去年同期高 3.5 pp,你的对手也在变强。
- $10M+:双速市场,决策窗口两极。定价对的房子 0–7 天内就没了(本季 $20M+ 三笔快车道,Atherton 8 笔溢价成交),这类房子没有谈判空间,只有决断速度;定价错的房子在市 30–154 天、可谈 5–20%。进场前先判断你面对的是哪一种,然后用完全不同的策略。
8.3 给跨境投资人
- 全现金优势在 $5M–$10M 段比 Q2 更明显了。该段现金占比 46.0%(QoQ +1.6 pp、YoY +2.3 pp),但 54% 的本地买家在用贷款、而贷款成本升到了 6.68%——利率每上行一步,现金 offer 的相对议价力就强一步。现金 + 速 close + 无 contingency 的组合拳在 Q3 的效果比 Q2 好。
- Trust / LLC 持产结构需在 offer 之前定案。FIRPTA 预扣(外籍卖方 15%)、estate tax exposure、FinCEN BOI 申报要求——这三项在结构选定后调整成本极高。跨境资金路径(合规购汇 + 境外银行中转 + 美国 escrow 落地)本身成熟,卡点几乎总在持产结构没有提前定。
- $20M+ 的慢车道是跨境现金买家本季最值得看的角落。本季六套慢车道房源平均在市 85 天、以原挂牌价的 79.5–95.1% 成交,且 7/9 为全现金——这个价位的卖家对"确定性"的定价很高,一个不带融资条件、能在 30 天内关闭的现金 offer,本身就是议价筹码。
⚠️ 本节涉及税务 / 法律内容仅供信息参考,不构成专业建议。具体方案请咨询有资质的税务律师或会计师。
9. 方法学与数据定义
数据源
本报告核心数据来自 MLSListings(湾区主要 MLS 系统,覆盖 Santa Clara / San Mateo / Santa Cruz / Monterey 及通过区域协议覆盖 Alameda / Contra Costa / San Francisco / Marin / Solano 县)。宏观指标来自 FRED(Freddie Mac PMMS / 美国财政部 / BLS / S&P Global / S&P CoreLogic)。
提取口径
自 2026 年 7 月起,本系列向 MLSListings 提取数据时以过户日(COE Date)而非签约日(Sale Date)框定季度范围,本期为该口径下的第二期;用作 YoY 对照的 2025 Q3 基线已按同一口径重建。本期数据于 2026 年 10 月 10 日提取(季度结束后 10 天),晚报的 9 月过户记录可能尚未完全入库;9 月成交占全季比例(33.8%)与去年同期(33.5%)一致,未见明显缺口。
时间窗
- Q3 季内数据:CloseDate ∈ [2026-07-01, 2026-09-30],共 5,098 笔(7 月 1,786 / 8 月 1,591 / 9 月 1,721)
- 报告仅含季内数据,不含 QTD 补充窗口、不做下季预测
房产类型
仅含 Single Family Residential(SFR)。不含 condo、multi-family、land。
现金成交定义
MLSListings "Buyer Financing" 字段值为 "All Cash No Loans" 或 "Cash to Existing Loan" 归为现金。其他值(Conventional Loan / FHA / VA / Cal Vet / Private Financing 等)归为非现金。该字段在本期数据中填写完整率 98.9%,口径与前两期及 2025 归档数据完全一致。
价格段定义
按 Sale Price(实际成交价)划分,不按 List Price。所有中位数为标准 statistical median(不是平均)。
排除规则
- Status = Cancelled / Expired / Withdrawn 不计入
- Sale Price < $100,000 不计入(极可能为家族 / 信托 / 离婚转让或录入错误;本期 1 笔)
- Sale Price 字段缺失的记录不计入(本期 0 笔)
验证
现金成交字段的口径验证沿用 2026-Q1 期建立的基准:该期曾对 $5M+ 段抽样 20 笔、对照 Santa Clara / San Mateo County Recorder 公开 Deed of Trust 记录,MLSListings Buyer Financing 字段准确率 95%(19/20 一致)。本期使用同一字段、同一口径。
已知局限
- 未含纯 off-market 未上 MLS 的成交。行业估计 $5M+ 段 off-market 成交额外占公开成交量的 15–25%。本报告 $20M+ 段的"9 笔"是 MLS 公开成交,真实成交可能更高。
- $20M+ 段及 $10M–$20M 段样本较小(n=9 / n=36),单季比率波动大,趋势判断以连续多季为准。
- 约 1.4% 的记录(71 笔)缺少原始挂牌价,sale/original 比率的计算不含这些记录。
- School-zone 级别拆解仍在数据校验中,本期未纳入;校验达标后将作为独立章节加入。
10. 关于 MK Group
MK Group(Meridian Keystone Real Estate Group)是位于 Cupertino 的 Bay Area 地产团队,由 Marie Wang(DRE# 02110980)和 Kevin Mo(DRE# 02127623)联合创办,与 Keller Williams Realty 合作运营。
团队专注 SF Peninsula 与 South Bay 的豪宅段($3M–$30M+)买卖与跨境买家服务。双频道 YouTube 合计 68K+ 订阅(@MarieWang 44K+ / @KevinMoRE 24K+)、小红书 9 账号矩阵 43K、微信私域 33K。
关于 MK Bay Area Pulse 系列
Pulse 是 MK Group 发布的湾区季度市场情报报告,基于完整 MLS 成交数据 + FRED 宏观指标 + MK Group 内部 200+ 服务家庭的交易观察。系列定位为湾区房产买家、卖家、跨境投资人、媒体、研究者提供数据驱动、来源透明、跨段位分析的市场情报。每季度发布一期。
引用方式
媒体、研究者、自媒体引用请注明:"MK Bay Area Pulse 2026-Q3,MK Group"
高分辨率图表 / 完整数据集 / 媒体采访请联系 Marie Wang(marie@mkbayarea.com) 或 Kevin Mo(kevin@mkbayarea.com), 亦可发送邮件至 team@mkbayarea.com, 或通过 mkbayarea.com/contact
下期
Q4 2026 Pulse 报告预计 2027 年 1 月下旬发布。届时本系列将首次具备完整的 2026 全年四季序列,可对 2025 vs 2026 全年做逐段位对照。