本期 Pulse 报告分析了 2026 Q1 湾区 SFR 市场 3,670 笔成交(覆盖 53 城 / 3 县),并首次附带 Q1 2025 硬数据 YoY 对照。三个核心发现:利率 YoY −72 bps 而 $10M-$20M 段全现金比例反升 20.7pp(68.8% → 89.5%),豪宅信贷脱钩获 12 个月纵向数据确认;$20M+ 段 Q1 成交从 2 笔跳至 8 笔(4×),DOM 从 144 天压缩到 9 天;$10M+ 成交 YoY +50%(18 → 27 笔),同期总量仅 +1.3%,K 型分化从趋势变成显性结构。数据来源 MLSListings + FRED 宏观指标,方法学完整透明。
滚动 PDF 阅读完整报告;下方为网页版(含可点击链接 + 嵌入图表)。
- 利率从 6.83% 降到 6.11%(−72 bps YoY),但 $10M-$20M 段全现金占比反而从 68.8% 升到 89.5%——降息没把按揭买家拉回豪宅段,反而让原本买 $5-10M 的资金继续往上溢价。
- $20M+ 段位 Q1 成交从 2 笔(2025)跳到 8 笔(2026),中位 DOM 从 144 天压缩到 9 天,sale/orig 从 90.7% 升到 100%——同一价格段在 12 个月内从"卖方让步"转成"list-tight 抢购"。
- $10M+ 豪宅段成交 YoY +50%(18 → 27 笔),同期总成交量只 +1.3%——湾区市场内部 K 型分化在 Q1 2026 从趋势变成显性结构。
1. 30 秒速读
本期 Pulse 报告基于 MLSListings 数据库 3,670 笔 Bay Area 单户住宅(SFR)Q1 2026 成交记录(CloseDate 2026-01-01 至 2026-03-31)。覆盖 3 县 53 城。
- 湾区 Q1 SFR 中位成交价 $1.65M,中位 DOM 8 天,中位 sale-to-list ratio 104%——结构性卖方市场延续。
- 现金成交比例随价格阶梯式跃升:<$1.5M 段 16%,$5M–$10M 段 48.9%,$10M–$20M 段 89.5%,$20M+ 段 100%。
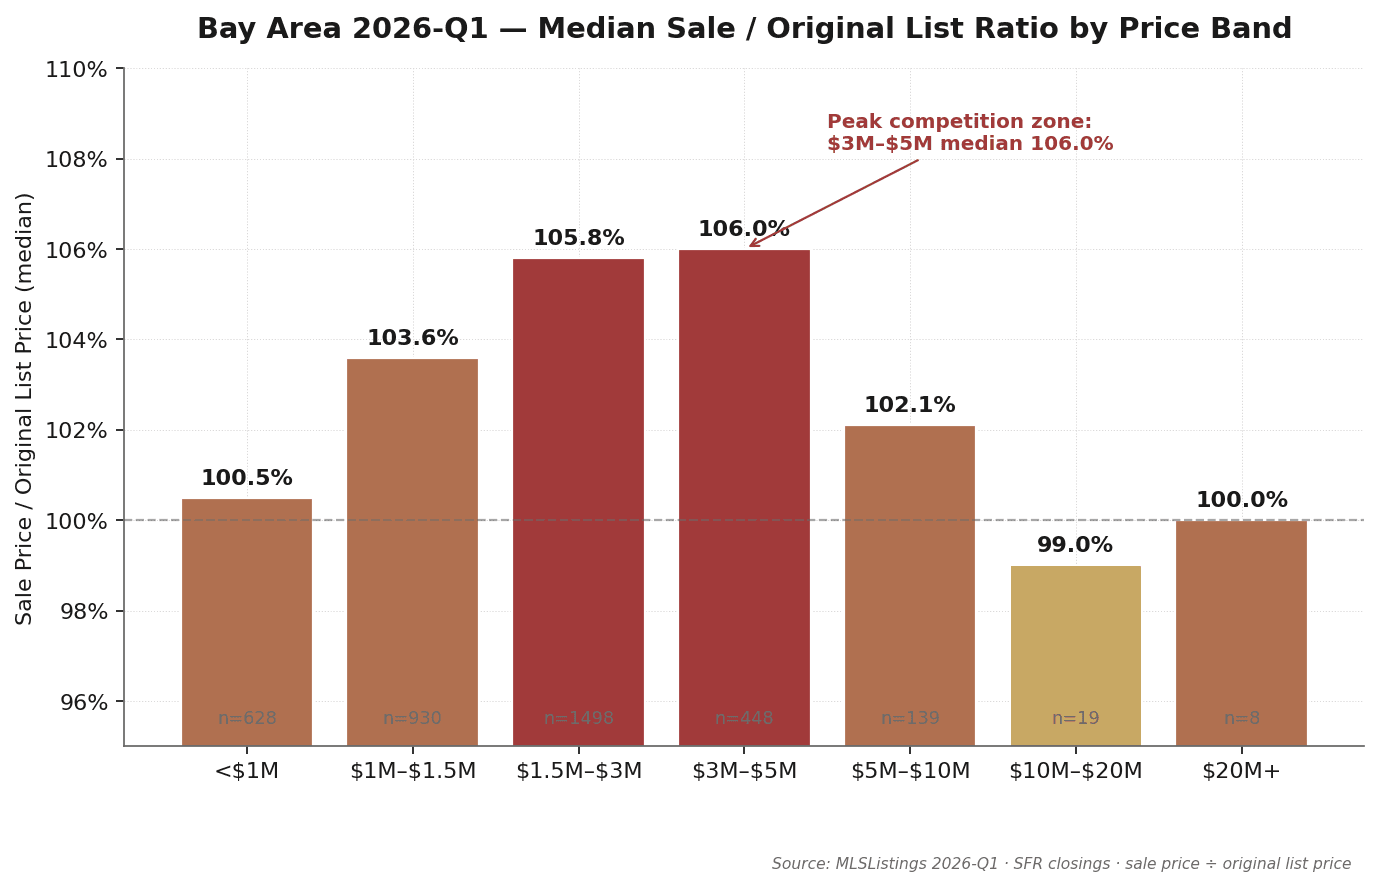
- 最卷的价格段是 $3M–$5M——中位 sale-to-original-list ratio 达 106.0%,超过 $5M+ 任何段位。
- $20M+ 超豪宅 Q1 全湾区仅 8 笔成交,但 DOM 中位 9 天——一上市基本就成交。
- Palo Alto Q1 共 74 笔成交,中位价 $4.03M,cash 比例 46%——学区豪宅段已过半数全现金。
数据来源:MLSListings 2026-01-01 至 2026-03-31 SFR closings · MK Group 整理 · 字段定义见第 9 章
2. 全湾区基本面:4 个底层数字
Q1 2026 的湾区 SFR 市场用四个数字概括最准确:
| 指标 | Q1 2026 中位值 | 含义 |
|---|---|---|
| 成交总量 | 3,670 笔 | 3 县 53 城合计 |
| 中位成交价 | $1.65M | 全段位综合 |
| 中位 DOM | 8 天 | 挂牌到 offer 接受 |
| 中位 sale/list | 104% | 普遍小幅溢价 |
这四个数字共同指向一个判断:湾区 Q1 仍是强卖方市场。中位 DOM 8 天意味着合格挂牌基本一周内就能进入合同;中位溢价 4% 说明买家在标准价位段仍愿意加价。 但全湾区平均数掩盖了显著的城市级和价格段级分化。本报告余下章节将拆解这种分化。
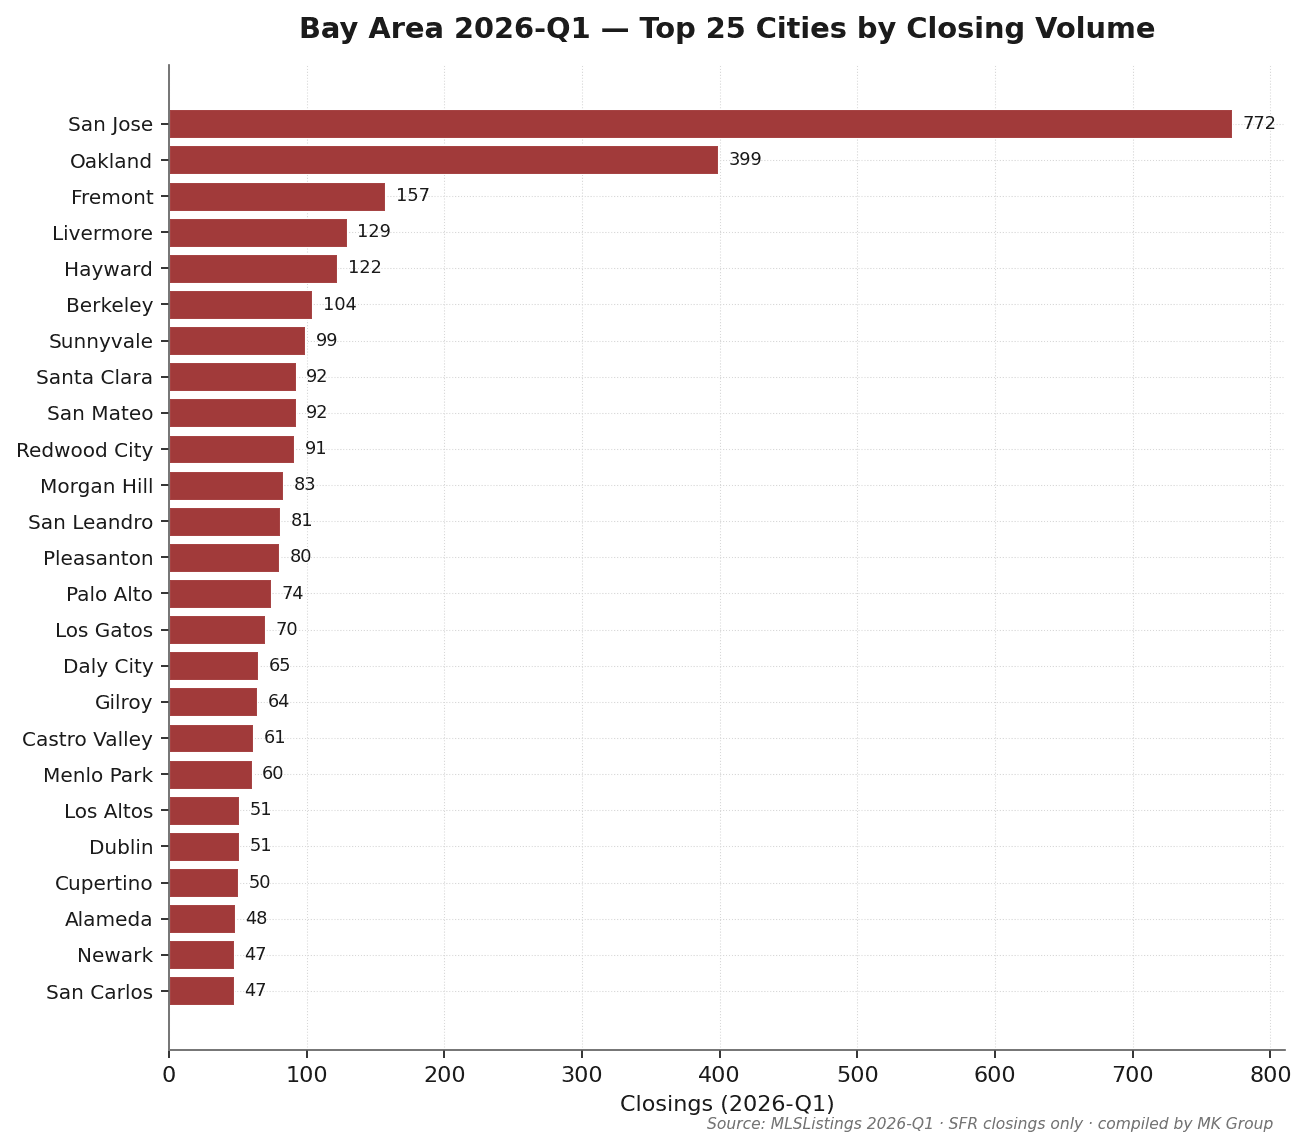
San Jose 单城 Q1 成交 772 笔,占全湾区总量的 21.0%——是湾区房产市场的"基本盘"。其次 Oakland(399 笔)、Fremont(157 笔)。MK Group 核心服务区中,Palo Alto 74 笔、Menlo Park 60 笔、Los Altos 51 笔、Cupertino 50 笔——量小但单价高。
数据来源:MLSListings Q1 2026 SFR closings · 排除 condo / multi-family / 售价 < $100K 记录
3. YoY 对照 vs 2025 Q1:12 个月纵向验证
Q1 2025 数据已于 2026-05-20 正式归档,为本期报告提供了第一次真正意义上的纵向对比。单季度快照只能描述"此刻发生了什么";12 个月的 YoY delta 才能回答"这是结构性变化还是季节性噪声"。Q1 2026 与 Q1 2025 的对比给出了明确答案:豪宅段信贷脱钩不是快照幻觉,而是经过一整年市场周期后仍在加深的结构性趋势。利率下降了 72 bps,但 $10M-$20M 段全现金占比不降反升 20.7pp——这组数据组合在常规经济学框架下是反常的,在三股独立资金池(AI/IPO 流动性、跨境家族资本、本地代际传承)的结构下却是完全自洽的。
| 指标 | Q1 2025 | Q1 2026 | YoY 变化 |
|---|---|---|---|
| 30 年固定房贷利率 | 6.83% | 6.11% | −72 bps |
| S&P 500 季内回报 | −4.59% | −4.63% | 相近 |
| Case-Shiller SF HPI YoY | +1.53% | +1.03% | 放缓但正增长 |
| 总成交量 | 3,624 | 3,670 | +1.3% |
| $10M–$20M 全现金占比 | 68.8% | 89.5% | +20.7 pp |
| $5M–$10M 全现金占比 | 52.9% | 48.9% | −4.0 pp |
| $3M–$5M 全现金占比 | 22.9% | 27.5% | +4.6 pp |
| $1.5M–$3M 全现金占比 | 17.2% | 19.4% | +2.2 pp |
| $20M+ 成交笔数 | 2 | 8 | 4× |
| $20M+ 中位 DOM | 144 天 | 9 天 | −135 天 |
| $20M+ 中位 sale/orig | 90.7% | 100.0% | +9.3 pp |
| $10M+ 总成交笔数 | 18 | 27 | +50% |
数据来源:MLSListings Q1 2025(归档于 2026-05-20)& Q1 2026 · 现金成交定义统一口径(Buyer Financing = "All Cash No Loans" 或 "Cash to Existing Loan")
1. 利率传导失效:利率 YoY −72 bps,理论上应刺激按揭买家重返豪宅段。但 $10M-$20M 段全现金比例从 68.8% 升到 89.5%(+20.7pp)——降息没把按揭买家拉回来,反而让原本在 $5-10M 段的资金继续往上溢价。这是豪宅信贷脱钩的 12 个月纵向确认,不再是单季度快照推断。
2. $20M+ 格局翻转:同一价格段,12 个月内从"卖方让步型清库存"(2025:144 天 DOM、sale/orig 90.7%、2 笔)转成"list-tight 抢购"(2026:9 天 DOM、sale/orig 100.0%、8 笔)。这不是价格段的温和演变,是性质翻转。
3. K 型分化结构化:$10M+ 成交 YoY +50%(18 → 27 笔),总成交量仅 +1.3%(3,624 → 3,670 笔)。豪宅段的增速是整体市场的 38 倍。这种量级的内部分化意味着湾区已不再是单一市场,而是在同一地理边界内运行的两套市场逻辑。
4. 价格段现金阶梯:豪宅段的"信贷脱钩"
| 指标 | 本季 | vs 上季 | YoY |
|---|---|---|---|
| 30 年固定房贷利率 | 6.11% | −0.12 pp | −0.72 pp |
| 15 年固定房贷利率 | 5.48% | −0.01 pp | −0.54 pp |
| 10 年期国债收益率 | 4.20% | +0.10 pp | −0.26 pp |
| 加州失业率 | 5.40% | −0.13 pp | −0.03 pp |
| S&P 500(季末收盘) | 6,528.5 | −4.63% | +16.33% |
| Case-Shiller SF 房价指数 | 361.6 | +0.12% | +1.03% |
数据来源:Freddie Mac PMMS / 美国财政部 / BLS / S&P Global / S&P CoreLogic(经 FRED API 获取)· fetched 2026-05-16
这是本期 Pulse 报告最重要的一组数据。先看 Q1 的宏观背景(见上):30 年固定房贷利率比一年前低 72 bps,S&P 500 季内回调 4.6%,Case-Shiller SF 房价指数同比仅 +1%。 在这种"信贷成本下降、股市财富缩水、房价基本横盘"的宏观环境下,豪宅段的反常表现才显得真正反常。
| 价格段 | 成交笔数 | 现金 % | 中位 sale | DOM |
|---|---|---|---|---|
| <$1M | 628 | 17.8% | $790K | 14 |
| $1M–$1.5M | 930 | 15.1% | $1.28M | 12 |
| $1.5M–$3M | 1,498 | 19.4% | $1.98M | 8 |
| $3M–$5M | 448 | 27.5% | $3.57M | 8 |
| $5M–$10M | 139 | 48.9% | $6.13M | 8 |
| $10M–$20M | 19 | 89.5% | $11.71M | 7 |
| $20M+ | 8 | 100.0% | $25.74M | 9 |
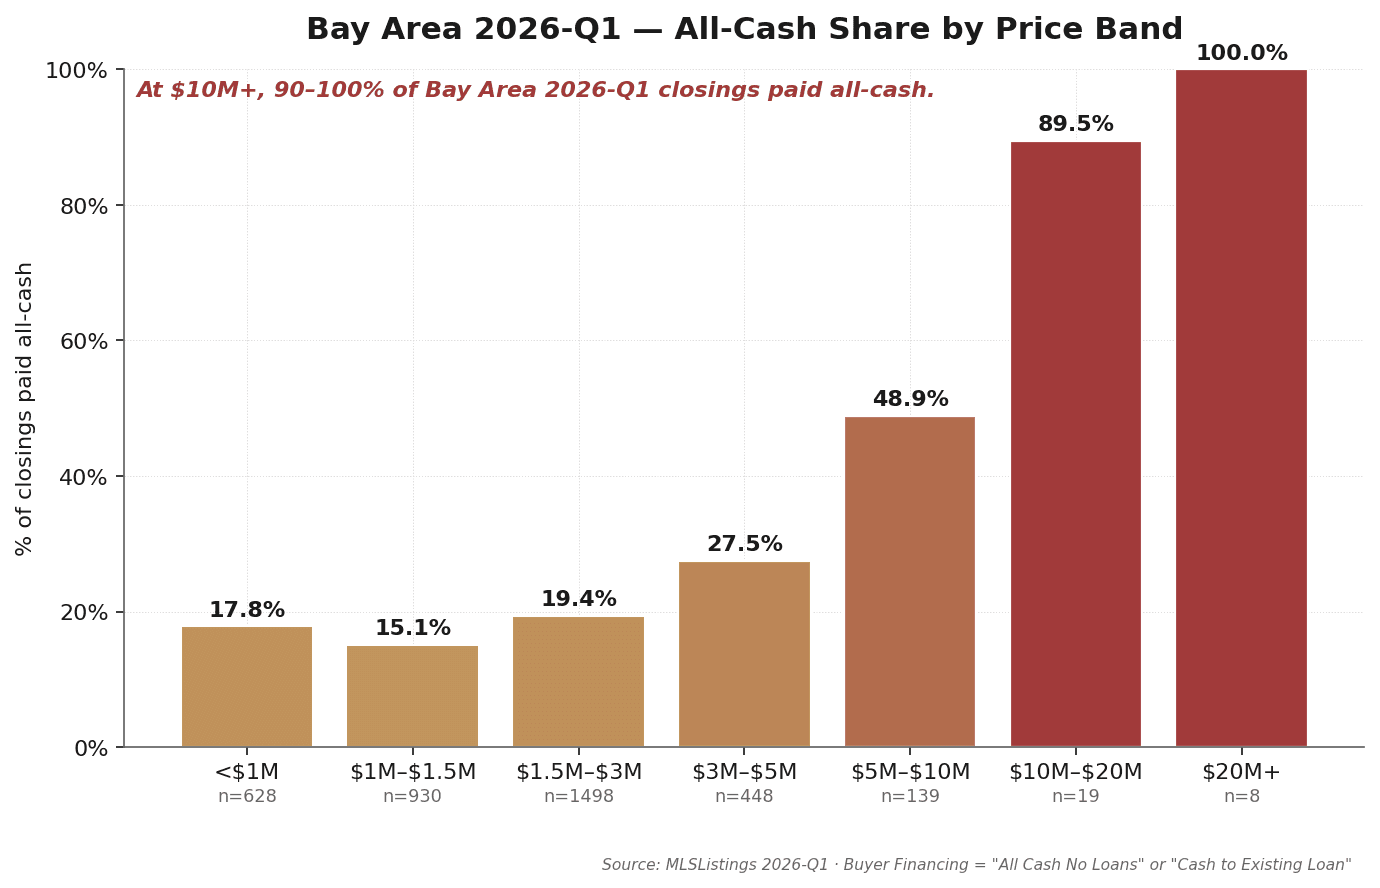
关键观察 1:现金比例不是线性增长,是相态变化
从 $1.5M–$3M 段的 19% 直接跳到 $5M–$10M 段的 48.9%,再到 $10M+ 段的 92.6%——这不是平滑递增,而是在 $5M 这条线上发生的相态变化。 $5M 以下买家主体是依赖按揭的双职工科技家庭;$5M 以上买家主体是 AI / IPO 流动性 + 跨境资本 + 家族信托——三股资金都不依赖按揭。
关键观察 2:$10M+ 段已实际脱离信贷环境
当 92.6% 的成交不需要房贷时,按揭利率波动对这个段位的成交节奏几乎没有影响。Q1 2026 的 30 年固定利率从一年前的 6.83% 下降到 6.11%(−72 bps)——如果信贷成本是豪宅段的主要约束,利率下行应该刺激成交量上升、价格上升。 但 $10M+ 段 Q1 的 27 笔成交里有 25 笔是全现金(92.6%)——成交量同比确实从 18 笔升到 27 笔,只是这批买家本来就不进按揭市场,利率的 −72 bps 解释不了这个增量。这就是"脱钩"的真实证据。
关键观察 3:背后的资金机制
Q1 2026 豪宅段的现金主导有三个相互独立的资金来源叠加:
- AI / IPO 二级流动性——OpenAI、Databricks、xAI / Anthropic 二级市场——这些在过去 12 个月给湾区科技高管和早期员工带来了相当规模的可流动财富。
- 跨境家庭办公室资本——以中国 / 东亚 / 印度新富家庭为主,通过 trust / LLC 结构持有美国房产,资金路径合规但完全脱离美国本土信贷。
- 本地家族传承——湾区 1980–2000 年代购房的家族通过 Living Trust + step-up basis 实现财富传承,子代用流动现金置换豪宅,不动用 home equity loan。
数据来源:MLSListings Q1 2026 · Buyer Financing 字段 = "All Cash No Loans" 或 "Cash to Existing Loan" 即归类为现金成交 · 字段填写完整率 99.1%
5. 中端挤压:$3M–$5M 段最卷
如果说豪宅段的故事是"脱钩",那中端段的故事是"挤压"。
数据事实
$3M–$5M 段 Q1 共 448 笔成交,中位 sale-to-original-list ratio 106.0%——是全段位最高。$1.5M–$3M 段紧随其后 105.8%。 这两个段位合计 1,946 笔,占 Q1 总成交量的 53%——也就是说湾区市场的"基本盘"在 Q1 普遍以原始挂牌价 4–7% 的溢价成交。 与之对比:$10M+ 段中位 sale/original 仅 99.0–100.0%——即按挂牌价附近成交,几乎没有 bidding war。
为什么中端最卷
$3M–$5M 段是湾区 GreatSchools 10/10 学区房的入场门槛——Palo Alto Unified(核心 ZIP)、Cupertino Union 的核心 ZIP、Los Altos / Saratoga 的中端段,基本都集中在这个价格区间。 这个段位的买家画像高度同质:30–45 岁、FAANG / AI 公司中级管理层或资深工程师、夫妻双方至少一人有 RSU / pre-IPO 股票但流动现金有限、孩子在 elementary 或 middle school 阶段对学区有刚性需求。 供给侧问题更尖锐——$3M–$5M 段的现有业主大多是 2018–2022 年间以 2.5–3.5% 的低利率锁定的,置换房产意味着按揭利率几乎翻倍,这种"利率锁定效应"在这个段位最强。
数据来源:MLSListings Q1 2026 · Sale Price ÷ Original List Price · 中位(不是平均)
6. 超豪宅 $20M+:8 笔的数学
整个湾区 Q1 2026 共有 8 笔 $20M+ SFR 成交。这个数字本身就是一个值得引用的数据点。
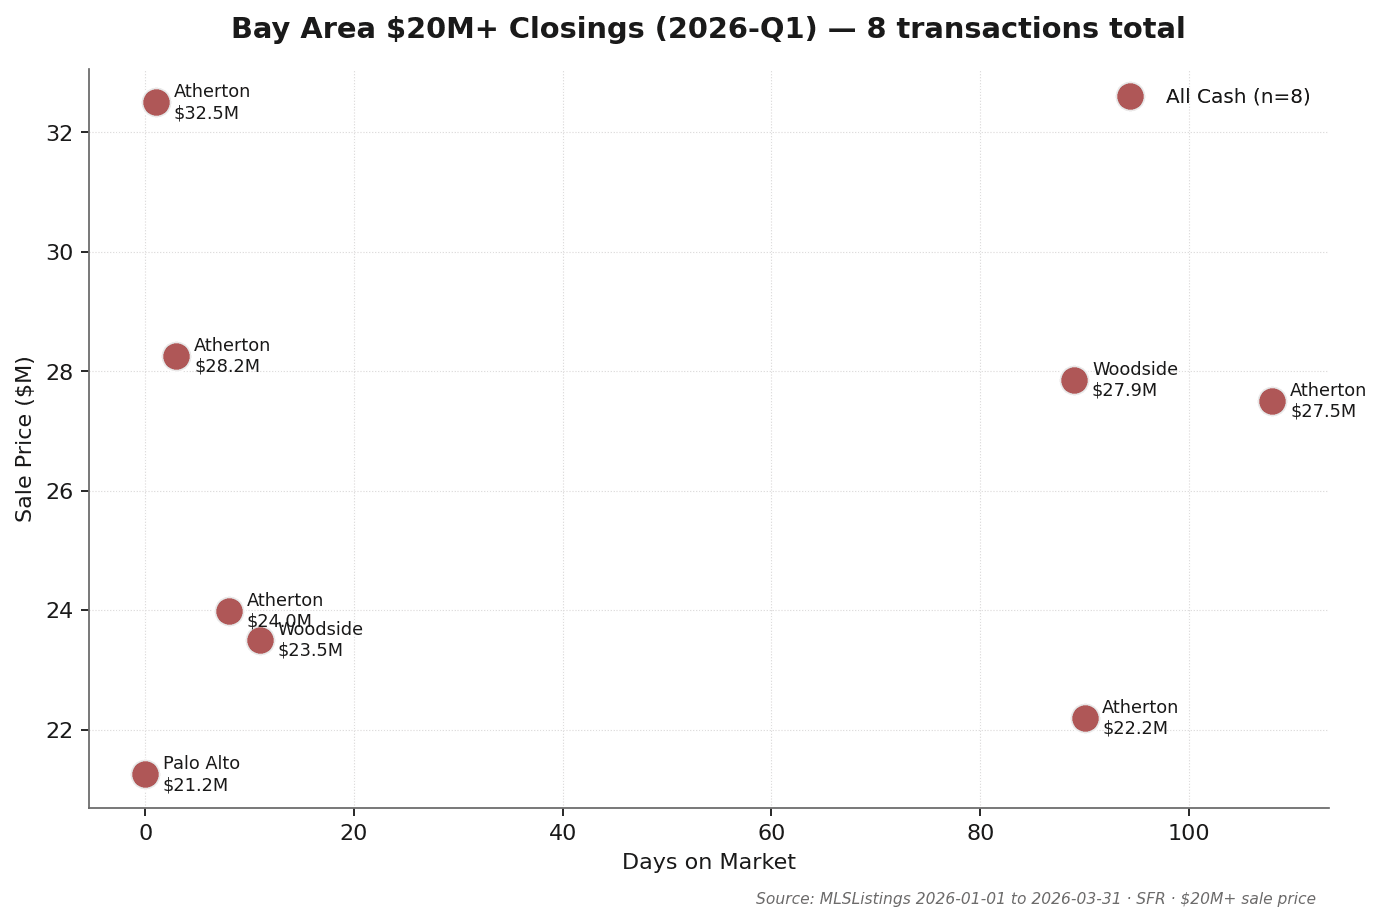
逐笔明细(Q1 季内 · 共 8 笔)
| 城市 | 地址 | 成交价 | 原挂牌价 | DOM | 现金 | 关闭日 |
|---|---|---|---|---|---|---|
| Atherton | 190 Almendral Ave | $32.50M | $32.00M | 1 | ✓ | 2026-03-30 |
| Atherton | 273 Austin Ave | $28.25M | $27.00M | 3 | ✓ | 2026-01-06 |
| Woodside | 100 Canada Rd | $27.85M | $29.50M | 89 | ✓ | 2026-02-05 |
| Atherton | 54 Barry Ln | $27.50M | $27.50M | 108 | ✓ | 2026-02-24 |
| Atherton | 35 Barry Ln | $23.99M | $23.99M | 8 | ✓ | 2026-03-25 |
| Woodside | 6 Cedar Ln | $23.50M | $23.50M | 11 | ✓ | 2026-02-06 |
| Atherton | 291 Atherton Ave | $22.20M | $23.89M | 90 | ✓ | 2026-01-22 |
| Palo Alto | 1700 Waverley St | $21.25M | $25.95M | 0 | ✓ | 2026-02-09 |
全部 8 笔均为 Q1 季内成交(CloseDate ∈ [2026-01-01, 2026-03-31])
三个观察
观察 1:8 笔意味着稀缺性是真的。Atherton 一个城就占了 5 笔,加上 Woodside 2 笔、Palo Alto 1 笔——超豪宅市场的地理高度集中。
观察 2:DOM 两极化。有 5 笔 DOM ≤ 11 天(一上市即成交),有 3 笔 DOM 89 天以上——超豪宅段要么"对的房子立刻成交",要么"非对的房子长期挂着",中间状态几乎不存在。
观察 3:100% 全现金。8 笔无一使用贷款。这个段位完全是"who you know"市场——Off-market 比例可能更高:这 8 笔是 MLS 公开成交,真实 $20M+ 成交还应加上未上 MLS 的 pocket listing 部分。
7. 城市分层:6 类城市 6 种叙事
把 Q1 成交数据按城市散点(中位价 × cash % × 笔数)展开,湾区呈现出清晰的 6 类城市群。
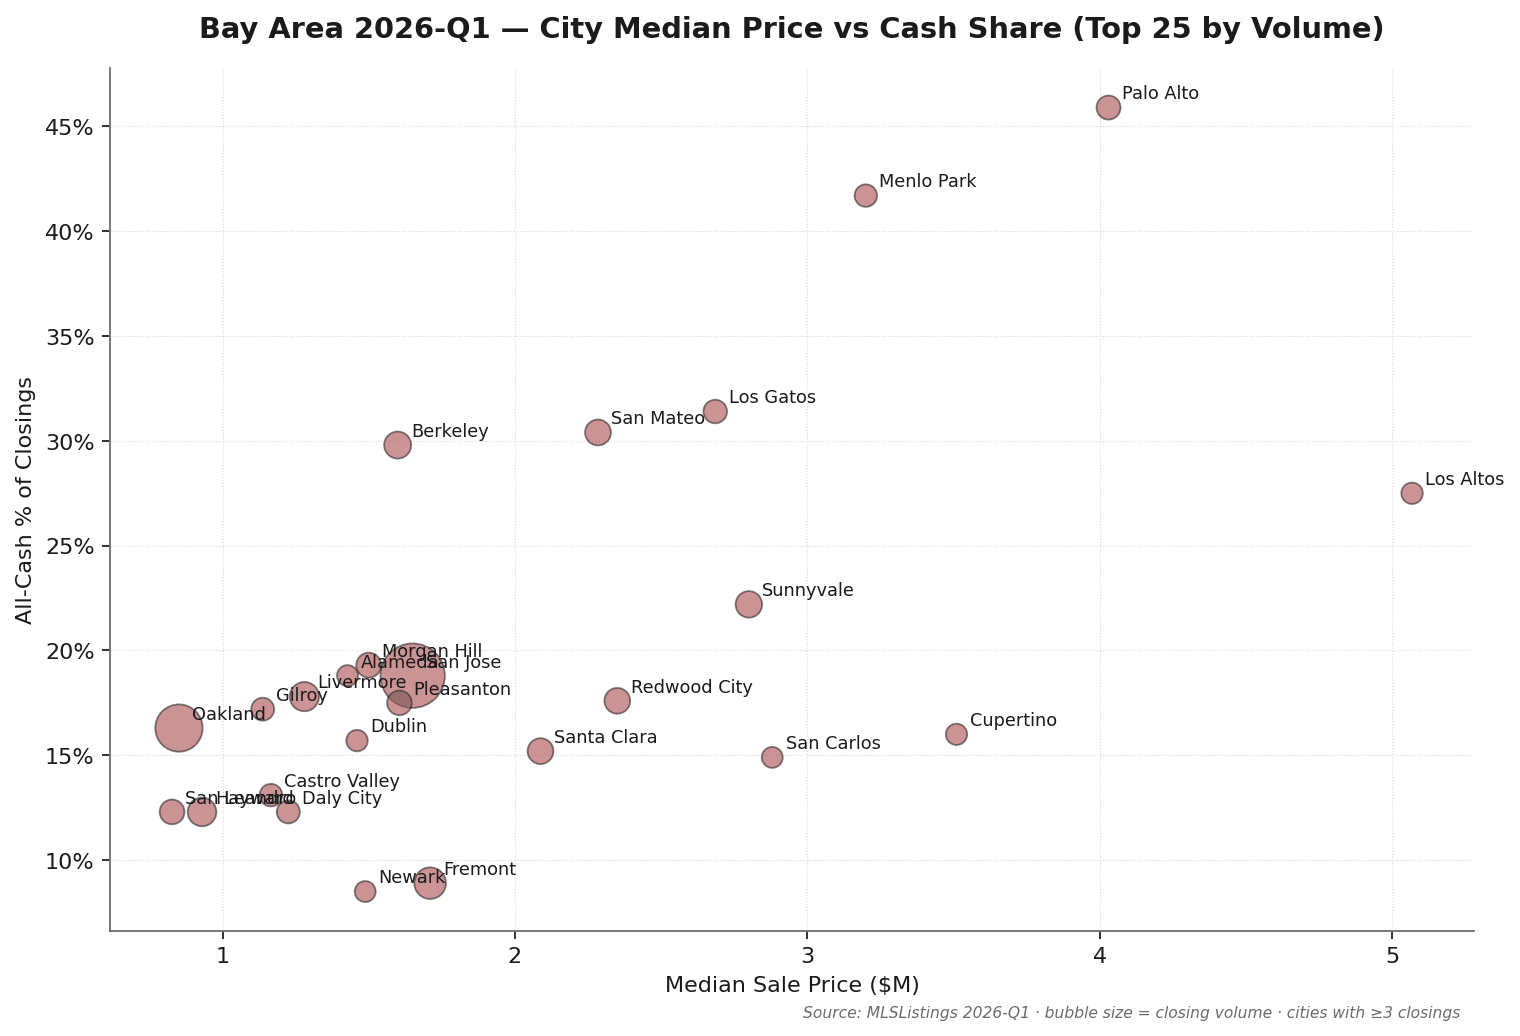
Tier 1 · 超豪宅锚(Atherton / Hillsborough / Woodside / Los Altos Hills)
中位成交价 $5M+,cash 比例 50%+,成交笔数极少(每城每季度 <30 笔)。Off-market 占比高,传统 MLS 数据低估这些市场的真实活跃度。Atherton Q1 公开成交 12 笔,但 MK Group 在该区域同期观察到的私域成交(含 pocket listing 与 private network 直接成交)显著更多。
Tier 2 · 高端学区核(Palo Alto / Los Altos / Cupertino / Menlo Park)
中位价 $3.2M–$5.1M,cash 比例 16–46%,强卖方市场(sale/list 105%+)。这是湾区学区房竞争的主战场。Palo Alto Q1 74 笔成交、中位 $4.03M、cash 46%——是这一类的典型。
Tier 3 · 科技走廊核(Sunnyvale / Mountain View / Santa Clara)
中位价 $2.0M–$3.0M,AI / FAANG 员工密集,sale/list 107–112%。Sunnyvale Q1 99 笔成交、中位 $2.80M、sale/original 110.1%——是科技中产购房的 sweet spot。
Tier 4 · 主体住宅市场(San Jose / Fremont / San Mateo / Redwood City)
湾区房产市场的"基本盘"。San Jose 单季 772 笔、占总量 21.0%,中位价 $1.65M、cash 19%——代表更广泛的湾区中产购房需求。这一类城市的 sale/list 通常 103–111%,DOM 7–9 天。
Tier 5 · 东湾延伸(Oakland / Berkeley / Hayward / Pleasanton / Livermore)
价格分层最大——Berkeley Q1 中位 $1.60M 但 sale/original 121.6%(本表 20 城中最高);Oakland 中位 $851K 但成交量 399 笔(位列 No.2);Pleasanton 中位 $1.61M 但 sale/original 仅 100%——东湾内部的分化几乎是一个独立的房产市场。
Tier 6 · 海岸 / 远郊(Pacifica / Half Moon Bay / Gilroy / Morgan Hill)
中位价 $1.1M–$1.9M,DOM 9–39 天(明显比核心区慢),cash 比例 10% 以下。这一类城市受利率影响最直接——按揭买家占绝对多数,利率敏感性远高于其他 5 类。
城市数据(20 个代表性城市)
| 城市 | 笔数 | 中位成交价 | 现金 % | DOM | sale/orig % |
|---|---|---|---|---|---|
| San Jose | 772 | $1.65M | 18.8% | 8 | 104.0% |
| Oakland | 399 | $851K | 16.3% | 14 | 106.1% |
| Fremont | 157 | $1.71M | 8.9% | 8 | 104.3% |
| Livermore | 129 | $1.28M | 17.8% | 8 | 101.1% |
| Hayward | 122 | $930K | 12.3% | 13 | 100.6% |
| Berkeley | 104 | $1.60M | 29.8% | 14 | 121.6% |
| Sunnyvale | 99 | $2.80M | 22.2% | 8 | 110.1% |
| Santa Clara | 92 | $2.09M | 15.2% | 8 | 107.7% |
| San Mateo | 92 | $2.28M | 30.4% | 7 | 110.4% |
| Redwood City | 91 | $2.35M | 17.6% | 9 | 103.8% |
| Pleasanton | 80 | $1.61M | 17.5% | 11 | 100.0% |
| Palo Alto | 74 | $4.03M | 45.9% | 8 | 105.7% |
| Los Gatos | 70 | $2.69M | 31.4% | 8 | 102.6% |
| Menlo Park | 60 | $3.20M | 41.7% | 8 | 107.3% |
| Los Altos | 51 | $5.07M | 27.5% | 8 | 104.3% |
| Cupertino | 50 | $3.51M | 16.0% | 8 | 106.9% |
| San Carlos | 47 | $2.88M | 14.9% | 8 | 103.2% |
| Mountain View | 45 | $2.97M | 26.7% | 7 | 111.7% |
| Saratoga | 43 | $4.21M | 32.6% | 8 | 104.3% |
| Burlingame | 36 | $3.21M | 38.9% | 9 | 107.9% |
数据来源:MLSListings Q1 2026 · 仅含 Q1 期内成交 ≥ 3 笔的城市(共 53 城进入排名)
8. 三类读者的应用
8.1 给卖家
- 中端段($1.5M–$5M)仍是强卖方市场,定价策略应"list at market"等溢价。数据显示中位 sale/original 106%+——原价附近上市的房子普遍溢价 4–7% 成交。不要 list-low-for-bidding-war,这种策略在 Q1 反而拉低最终成交价。
- $5M+ 段建议 8–10 周 pre-listing 准备 + 主动评估 off-market 私域渠道。豪宅段成交速度快(DOM 中位 7–9 天)意味着准备工作必须做在前面。同时这个段位的 buyer pool 高度依赖经纪人私域网络,公开 MLS 不一定是最优触达路径。
- 不要被"利率高所以等等"的叙事影响。Q1 数据清晰显示——$3M+ 段买家根本不在等利率,因为这个段位 cash 比例已经 30%+,按揭利率不是主要决策变量。
8.2 给买家
- 中端段($3M–$5M)做好"加价 5–10% 拿房"心理预期。同时准备 cash / 速 close 优势——这两点比 list price 之上加价 1–2 万更有效。
- 豪宅段($5M+)真正的资源是 off-market 关系链,不是 MLS 扫房。数据显示 $10M+ 段公开 MLS 成交仅 27 笔,真实成交量大概率显著更高。建立 2–3 个一线经纪人的关系链,比每天扫 MLS 重要 10 倍。
- 学区房买家:$3M–$5M 段最卷,可考虑 Tier 2 学区 + 后续置换路径。不必死磕 Palo Alto 核心;Cupertino / Los Altos / Sunnyvale 部分学区性价比更高,且 5–7 年后的置换窗口对家庭财务更友好。
8.3 给跨境投资人
- 全现金优势在 $5M+ 段比 $3M 段差异化更显著。$5M–$10M 段 cash 比例 48.9%,意味着如果你能 cash close,你的 offer 与一半的竞争对手处于同一起跑线;$3M–$5M 段 cash 占比仅 27.5%,cash 提案的稀缺性溢价更小。
- Trust / LLC 持产结构需提前与税务律师确定。FIRPTA 预扣(外籍卖方 15%)、estate tax exposure、FinCEN BOI 申报要求——这三项在结构选定后调整成本极高,必须在 offer 阶段之前定下。
- 2026 Q1 跨境买家通道仍然活跃。MK Group 内部观察显示,来自中国、东亚、印度的高净值跨境买家在 $5M+ 段持续活跃,资金路径(合规购汇 + 第三方境外银行中转 + 美国 escrow 落地)相对成熟。
⚠️ 本节涉及税务 / 法律内容仅供信息参考,不构成专业建议。具体方案请咨询有资质的税务律师或会计师。
9. 方法学与数据定义
数据源
本报告核心数据来自 MLSListings(湾区主要 MLS 系统,覆盖 Santa Clara / San Mateo / Santa Cruz / Monterey 及通过区域协议覆盖 Alameda / Contra Costa / San Francisco / Marin / Solano 县)。$20M+ 段由 Marie Wang 与 Kevin Mo 个人核对,确保逐笔数据准确。
时间窗
- Q1 主体数据:CloseDate ∈ [2026-01-01, 2026-03-31],共 3,670 笔
- QTD 补充章节已撤回:原第 8 节「Q2 早期信号」按签约日口径提取,与本报告 2026-07-30 改用的成交过户日(CloseDate)口径不一致,故整章移除;Q2 2026 完整数据见 /pulse/2026-q2
房产类型
仅含 Single Family Residential(SFR)。不含 condo、multi-family、land。
现金成交定义
MLSListings "Buyer Financing" 字段值为 "All Cash No Loans" 或 "Cash to Existing Loan" 归为现金。其他值(Conventional Loan / FHA / VA / Cal Vet / Private Financing 等)归为非现金。该字段在本期数据中填写完整率 99.1%。
价格段定义
按 Sale Price(实际成交价)划分,不按 List Price。所有中位数为标准 statistical median(不是平均)。
排除规则
- Status = Cancelled / Expired / Withdrawn 不计入
- Sale Price < $100,000 不计入(极可能为家族 / 信托 / 离婚转让)
已知局限
- 未含纯 off-market 未上 MLS 的成交。行业估计 $5M+ 段 off-market 成交额外占公开成交量的 15–25%。本报告 $20M+ 段的"8 笔"是 MLS 公开成交,真实成交可能 +30–50%。
- 本报告 2026-05-20 更新版新增 YoY 对照章节(第 3 章),使用 Q1 2025 归档数据。MLSListings 字段在 2025 中期有小幅调整,现金成交定义已对齐同口径。
- School-zone 级别拆解未在本期,将在后续报告中视数据校验进度加入。
10. 关于 MK Group
MK Group(Meridian Keystone Real Estate Group)是位于 Cupertino 的 Bay Area 地产团队,由 Marie Wang(DRE# 02110980)和 Kevin Mo(DRE# 02127623)联合创办,与 Keller Williams Realty 合作运营。
团队专注 SF Peninsula 与 South Bay 的豪宅段($3M–$30M+)买卖与跨境买家服务。双频道 YouTube 合计 68K+ 订阅(@MarieWang 44K+ / @KevinMoRE 24K+)、小红书 9 账号矩阵 43K、微信私域 33K。
关于 MK Bay Area Pulse 系列
Pulse 是 MK Group 发布的湾区季度市场情报报告,基于完整 MLS 成交数据 + County Recorder 验证 + MK Group 内部 200+ 服务家庭的交易观察。系列定位为湾区房产买家、卖家、跨境投资人、媒体、研究者提供数据驱动、来源透明、跨段位分析的市场情报。每季度发布一期。
引用方式
媒体、研究者、自媒体引用请注明:"MK Bay Area Pulse 2026-Q1,MK Group"
高分辨率图表 / 完整数据集 / 媒体采访请联系 Marie Wang(marie@mkbayarea.com) 或 Kevin Mo(kevin@mkbayarea.com), 亦可发送邮件至 team@mkbayarea.com, 或通过 mkbayarea.com/contact
下期
Q2 2026 Pulse 报告已于 2026-07-10 发布,见 /pulse/2026-q2。