直接回答
行得通。用股票抵押额度(SBLOC)出全现金 offer,可先不交卖股的资本利得税(按最高边际税率约 37.1%);代价是利率浮动、可被随时催收,股价下跌通常只有 2–3 天补仓。
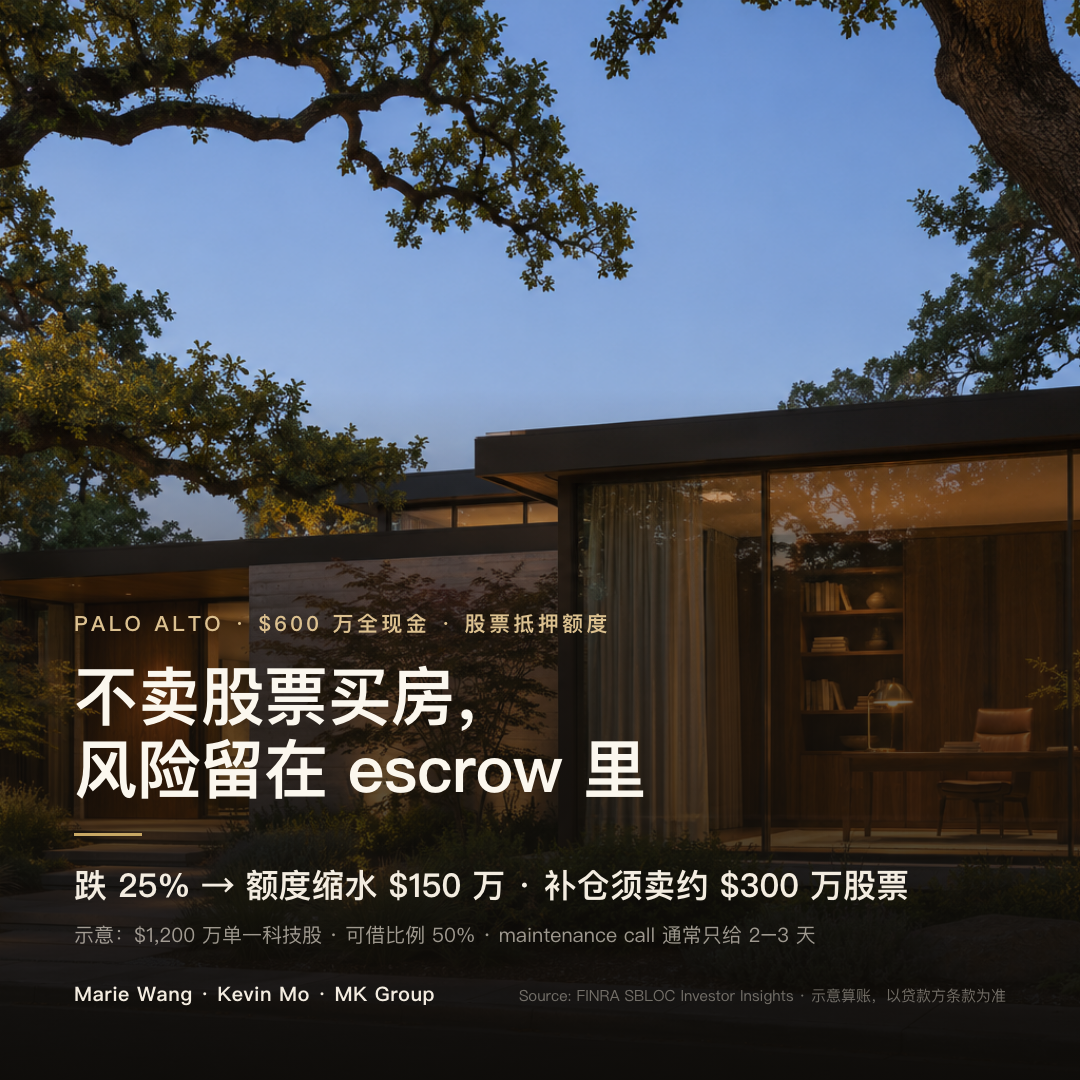
它适合持仓分散、额度用不到一半、手上另有现金缓冲的买家。集中持有单一科技股的,先看一个示意:$1,200 万单一股票按 50% 可借比例借满 $600 万买房,escrow 期间股价跌 25%,可借额度缩水 $150 万;2–3 天内补不上,要卖掉约 $300 万股票才填得平缺口,原本想递延的资本利得税,在股价低位被迫兑现一部分。这类买家更稳的做法,是出价前先减持一部分,或者只用一半额度。
这篇文章适合谁
- 手上有七八位数上市科技股(RSU 归属后一直持有,或多年前买入、成本很低),准备在 Palo Alto、Los Altos、Menlo Park、Atherton 以全现金出价 $500 万以上的买家
- 券商或私人银行已经提过 SBLOC、pledged asset line 或 margin loan,想在签信贷协议之前弄清楚它在 offer 和 escrow 里怎么运作的买家
- 还在比较「出价前卖股付现」「用额度付现」「直接做房贷」三条路的家庭
- 已经签约、正在 escrow 里,股价在波动,想知道 maintenance call 来了怎么应对的买家
三个核心判断维度:出价前、escrow 中、过户后三只钟
用额度买房,风险集中在三个时间段,每段要解决的问题不同:出价前,要把「能借」变成「借得出来、卖方认」;escrow 中,要扛住股价;过户后,要算利息和退出。
第一只钟:出价之前,额度要批下来,资金证明要让卖方读得懂
SBLOC 是一条以券商账户里的证券作抵押的循环信贷额度,通常由券商的关联银行或私人银行提供。开通要走审批:贷款方审核抵押账户里有哪些资产、给每类资产定可借比例,你签信贷协议和用途声明。FINRA 的投资者说明写明,SBLOC 是 non-purpose loan,借出来的钱不能用来买卖证券。背后是联邦储备委员会的 Regulation U(12 CFR 221):以保证金股票作抵押、用于买入或持有保证金股票的信贷属于 purpose credit,有放款上限;SBLOC 按 non-purpose 放款,所以协议会要求你声明用途。买房属于非证券用途,具体以贷款方条款为准。FINRA 提到,签下信贷协议后,额度可能在一周内开通可用;这指的是开通额度所需的时间,每次提款多久到账另算。批核、签约、开通这几步,最好在开始认真看房时就办完,不要等看中房子再去申请。
资金证明通常是两份文件:贷款方出具的额度确认信(写明已批核额度、抵押账户和有效期),加最近一期券商对账单。按 C.A.R. 住宅购买合同(RPA),全现金买家要向卖方提供足够资金的书面证明,多 offer 竞争时通常随 offer 一起附上。卖方经纪读这两份文件,会看三件事:额度是已经批核、可以提款,还是只做了预审;可用额度是否覆盖全价加过户费用;对账单上的抵押资产是否集中在一只股票。最后一项最容易被忽略。FINRA 提醒,SBLOC 属于 demand loan,贷款方可以随时要求还款,抵押资产的资格一变,额度也会跟着调整。所以在卖方眼里,一封额度确认信的分量比不上已经在银行账户里的现金,更比不上已经汇进 escrow 的钱。资金证明按证明力怎么分级、卖方怎么核,见买家出的是全现金 offer,还要用一家 LLC 的名义买——我作为卖家怎么核实他真付得起、能按时过户?。
还要对上时间。从提出提款到资金入账要多久,各贷款方不同,签约前要拿到书面答复;钱到账后还要电汇进 escrow,escrow 公司通常要求资金在过户日之前到账。2026 年第三季度 Palo Alto $500 万以上的全现金成交,从 Pending 到过户的中位数只有 9 天,最快 3 天(MLSListings)。签约时写几天过户,要按「贷款方书面给出的提款时效 + 电汇 + escrow 要求的提前量」倒推。3% 的初始定金,$600 万的房子就是 $18 万,按 RPA 默认要在签约后 3 个工作日内入 escrow,这一笔最好用现成的现金付。
第二只钟:escrow 期间,股价跌多少,额度就跟着缩多少
额度随股价每天变动。可借额度 = 抵押证券市值 × 可借比例。FINRA 给出的一般范围是账户资产价值的 50% 到 95%,视资产类型而定;FINRA 同时提醒,投资组合集中在某只股票或某个行业时,一次市场事件就可能让组合市值骤跌、触发 maintenance call。单一股票的集中仓位能按多少比例借,各贷款方做法不一,以条款为准。下文统一按 50% 示意:股价每跌 $1,可借额度少 $0.5。
借款余额一旦超过可借额度,就触发 maintenance call,在券商的保证金账户里叫 margin call。按 FINRA 的说明,你通常要在 2–3 天内补进现金或证券,或者还掉一部分借款;做不到,贷款方可以卖掉你的证券来补,而且往往不用事先通知你。被卖掉的股票,照样要算资本利得税。
escrow 里有两种时点最危险。第一种,还没提款股价就跌了,可用额度直接缩水,到过户那天提不出全价。第二种,已经提款之后才跌,触发补仓。第一种直接威胁过户:全现金 offer 没有贷款条件,钱凑不齐、不能按时过户,就是买方违约,定金可能按合同的违约金条款赔给卖方。加州住宅 1–4 户、买方签约时打算自住的,实付定金不超过成交价 3% 的违约金条款推定有效(Civil Code §1675);定金在什么情况下拿得回来,见在湾区下了 offer 又想退出,交的 3% 定金还拿得回来吗?卖家能直接没收吗?。
第三只钟:过户之后,利息怎么算、怎么退出
SBLOC 的利率随基准浮动,FINRA 说明可能每天都在变,常见基准是 prime 或 SOFR 加一个固定利差,也有贷款方提供固定利率选项。2026 年 11 月 12 日 SOFR 为 3.90%(纽约联储);按示意利差 2 个百分点算,年化约 5.9%,借满 $600 万一年利息约 $35.4 万,借一半 $300 万约 $17.7 万。
这笔利息通常不能按房贷利息抵扣。IRS Publication 936 规定,房贷利息只有在贷款是以你的住宅作担保的 secured debt 时才能扣,而 SBLOC 的担保物是证券。联邦税法按资金去向追溯借款利息(Treas. Reg. §1.163-8T),钱用于买自住房,利息一般归为不可扣除的个人利息,也不算投资利息,以 CPA 判断为准。
常见的退出路径,是过户后用房子作担保做一笔贷款,把额度还掉。Publication 936 允许:贷款取得日前后 90 天内买下的房子,以该房屋作担保的贷款可以视为购房贷款,以房屋成本为限。90 天怎么算、抵息上限和 delayed financing 的规定,见在 Palo Alto 全现金抢下一套 $600 万的房子,过户后多久能把钱贷回来?利息还能抵税吗?。另一条路是用收入慢慢还,或分批卖股还款;这样每多借一年,你都在用浮动利息换递延的税。
示意算账:$1,200 万单一科技股,escrow 期间跌 25%
核心数字先讲:同样是市值 $1,200 万、成本 $200 万的单一科技股,出价前卖一半付现,当年多出 $500 万资本利得,按 37.1% 示意税约 $185.5 万。改用额度借满 $600 万,当下不交税;但 escrow 期间股价跌 25%,可借额度从 $600 万降到 $450 万,缺口 $150 万,靠卖股补足要卖约 $300 万,被迫兑现约 $233 万资本利得,示意税约 $86.6 万。只借一半 $300 万、另付现金 $300 万,股价要跌过 50% 才会触发补仓。
| 项目 | 出价前卖股付现 | 额度借满 | 额度借一半 + 自有现金 |
|---|---|---|---|
| $600 万房款怎么付 | 卖出一半持股,得 $600 万 | 从额度提款 $600 万 | 提款 $300 万,另付现金 $300 万 |
| 当年新增资本利得 | $500 万 | 0 | 0 |
| 示意税款(37.1%) | 约 $185.5 万,报税时交 | 0(递延) | 0(递延) |
| 额度使用率 | 不适用 | 100% | 50% |
| 不触发补仓的最大跌幅 | 不适用 | 0%,任何下跌都会触发 | 50% |
| 股价跌 25% 之后 | 剩余持股市值 $450 万,房款已付清 | 抵押市值 $900 万,可借额度 $450 万,缺口 $150 万 | 可借额度 $450 万,高于借款 $300 万,不触发 |
| 2–3 天内补不上 | 不适用 | 须卖出约 $300 万股票才填平缺口;兑现资本利得约 $233 万,示意税约 $86.6 万 | 不适用 |
| 被卖之后 | 不适用 | 借款 $300 万、抵押 $600 万,额度仍是用满状态 | 不适用 |
| 示意年利息(约 5.9%) | 0 | 约 $35.4 万 | 约 $17.7 万 |
示意假设:单一科技股市值 $1,200 万、成本 $200 万,房价 $600 万;可借比例与补仓触发线同为 50%;利率 = SOFR 3.90%(2026-11-12)+ 示意利差 2 个百分点;税率按联邦长期资本利得 20%、净投资收入税 3.8%、加州 13.3% 合计 37.1% 的最高边际税率;「出价前卖股付现」一栏假设约 $185.5 万税款用其他现金支付,不再卖股付税。补仓期限与强制卖出规则依据 FINRA《Securities-Backed Lines of Credit Explained》。以上均非任何贷款方的报价或条款。
要记住什么:缺口是 $150 万,要卖的却是 $300 万。卖掉的股票本身就是抵押品,每卖 $1,可借额度跟着少 $0.5,所以靠卖股补仓,卖出金额 = 缺口 ÷(1 − 可借比例),按 50% 算正好是缺口的两倍。被卖之后,借款和抵押同比缩小,使用率仍是 100%,股价再跌就再触发一次。这张表把可借比例和触发线设成同一个 50%;实际上不少贷款方在两者之间留有缓冲,但缓冲多大、什么时候调整,以贷款方条款为准,FINRA 也提醒贷款方往往可以不经通知做调整。25% 只是压力测试用的示意跌幅;单一股票的波动通常大于分散组合,这也是同样一条额度、集中仓位的风险高得多的原因。
Palo Alto $500 万以上:一半以上是全现金,过户中位 9 天
核心数字先讲:2026 年第三季度 Palo Alto 成交 $500 万以上独栋 27 笔,其中全现金 15 笔,占 55.6%;全现金成交从 Pending 到过户的中位数是 9 天,常规贷款是 28 天。放大到 Santa Clara、San Mateo、Alameda 三县,$500 万–$1,000 万段 187 笔成交中全现金占 46.0%,$1,000 万–$2,000 万段 36 笔中占 69.4%(MLSListings,经 MK Bay Area Pulse 整理)。
| 范围(2026 年第三季度独栋) | 成交笔数 | 全现金占比 | 中位成交价 | 中位在市天数 | 全现金:Pending 到过户(中位) | 常规贷款:Pending 到过户(中位) |
|---|---|---|---|---|---|---|
| Palo Alto 全部 | 103 | 36.9% | $4,200,000 | 9 天 | 11.5 天 | 22 天 |
| Palo Alto $500 万以上 | 27 | 55.6%(15 笔) | $6,510,000 | 8 天 | 9 天 | 28 天 |
| 三县 $500 万–$1,000 万 | 187 | 46.0% | $6,210,000 | 9 天 | 12 天 | 25.5 天 |
| 三县 $1,000 万–$2,000 万 | 36 | 69.4% | $12,000,000 | 20 天 | 13 天 | 30 天 |
数据来源:MLSListings 2026 年第三季度(7 月 1 日至 9 月 30 日过户)Santa Clara、San Mateo、Alameda 三县独栋成交,经 MK Bay Area Pulse 整理;全现金含 All Cash 与 Cash to Existing Loan 两类。更新时间:2026-11。适用范围:独栋住宅;Pending 日期为 MLS 状态变更日,可能晚于签约日。
要记住什么:第一,在 Palo Alto 这个价位,全现金本来就占一半以上。用额度出价,你拿到的是和其他现金买家同一张入场券,卖方面前往往还有别的现金 offer,能拉开差距的是资金证明扎不扎实、过户确不确定。第二,9 天大致就是你的股票在 escrow 里暴露在价格波动下的窗口:15 笔全现金成交里有 8 笔在 10 天内过户,最长的一笔 45 天。窗口短,降低了遇上大跌的概率,但没有消除它;窗口越短,提款、电汇这几步越没有容错空间。由于 Pending 日期可能晚于签约日,实际 escrow 会略长一些;Palo Alto $500 万以上的贷款成交只有 12 笔,样本小,只看方向。
MK Group 的实战观察
下面三笔交易都不是用 SBLOC 付款的,但各自对应这篇文章里的一个判断。
第一笔对应「资金证明要前置」。2026 年 4 月,一位预算 $1,000 万、全现金的客户在 Palo Alto 看中一套挂牌 $1,000 万的标杆豪宅,想回去再考虑一晚,第二天清晨房子已经进了合约。MK Group 复盘时指出,对方很可能同样是全现金,资金结构上的优势已经不存在;下一次进现场之前,要先备好验房报告、披露文件和资金证明三件套,把从看到房子到能签 offer 的时间从 24 小时压到 4–6 小时(案例详情)。换成用额度出价的买家,资金证明就是已批核的额度确认信加对账单,它们要在看房之前就准备好。
第二笔对应「卖光和全借之间还有一条中间路」。2025 年底,一位 AI 头部公司的员工客户明确不想先卖股票再等房:怕卖完找不到合适的房子,又怕股价继续涨、税负更重。这位客户持有的是未上市股票,传统银行未必认可其作抵押,最后走的是二级市场分批兑现,全现金买下 Los Altos Hills 一套豪宅,谈判砍下 $100 万以上(案例详情)。持有上市股票的买家,对应的做法就是出价前先减持一部分,把对额度的依赖降下来。
第三笔对应「付款方式是资金管理决策」。2026 年 5 月,Marie Wang 与 Kevin Mo 作为买方经纪,协助一位跨境买家以约 $1,800 万 off-market 买下 Atherton 一套住宅。买家有全款实力,因个人原因选择贷款约 $1,000 万;offer 不是当时的最高价,卖方手里也不缺全现金买家,最终仍因买家与房子高度适配、执行上的确定性选了这一份(案例详情)。用额度买房的家庭要想清楚的,也不是「能不能显得像现金」,而是这笔钱借在哪里、风险压在哪一项资产上。
常见误区
误区一:"额度批下来了,就等于钱到位了"
批下来的只是一个可借上限,钱还以股票的形式压在抵押账户里。可借额度跟着抵押证券的市值每天变,股价跌了,额度当天就缩水;FINRA 还提醒,SBLOC 属于 demand loan,贷款方可以随时要求还款,抵押资产资格一变,额度也会调整。再加上提款多久到账各贷款方不同,电汇进 escrow 也要时间,「批了」和「过户那天钱在 escrow 里」之间隔着好几道关。全现金 offer 没有贷款条件可以退出,钱凑不齐就是违约,定金可能保不住。稳妥的做法是签约后尽早把需要的资金提出来、汇进 escrow,或者至少把额度使用率压在一半以下。
误区二:"SBLOC 的利息可以当房贷利息抵税"
通常不行。IRS Publication 936 要求可抵扣的房贷必须是以你的住宅作担保的 secured debt,SBLOC 的担保物是证券。按资金去向追溯的规则,借来的钱用于买自住房,利息一般属于不可扣除的个人利息,也不算投资利息。想让利息按购房贷款处理,常见做法是过户后 90 天内以房子作担保取得贷款,用来还额度;能抵扣多少、上限怎么算,以 CPA 判断为准。
误区三:"用额度买房,资本利得税就省掉了"
变的只是交税的时点。股票没卖,利得只是递延;将来卖出,税照样要交。股票如果一直持有到身后,继承人的税基按市值重置(IRC §1014),利得可能不再课税,但那是遗产规划问题,要和律师、CPA 一起算。最坏的情形是 escrow 里或过户后不久被强制卖股:按本文示意,股价跌 25% 时要卖约 $300 万股票,兑现约 $233 万利得,示意税约 $86.6 万,而且是在低位卖出。另一边,利息每天都在算:按示意 5.9%,借满 $600 万一年约 $35.4 万,五年多的利息就接近当初卖股要交的约 $185.5 万。
误区四:"只要写的是全现金,卖方就会一视同仁"
卖方看的是资金证明背后的确定性。2026 年第三季度 Palo Alto $500 万以上的独栋成交里,27 笔有 15 笔是全现金,你的现金 offer 旁边很可能还有别的现金 offer。银行存款、已经汇进 escrow 的资金、一封额度确认信,在卖方经纪眼里不是同一个等级:额度可以被调低,抵押资产也可能集中在一只股票上。把额度确认信和最近一期对账单一起附上,写明可用额度覆盖全价加过户费用,签约后尽早把资金汇进 escrow,比只在合同上勾「all cash」更有说服力。
下一步行动
- 开始认真看房时,就向券商或私人银行申请额度,拿到书面批核和信贷协议,问清五件事:每类资产的可借比例、触发 maintenance call 的比例、补仓期限、利率基准和利差、从提出提款到资金入账要多久(要书面答复)。
- 自己算一遍能扛多大跌幅:不触发补仓的最大跌幅 = 1 −(借款 ÷ 抵押市值 ÷ 可借比例)。算出来接近零的,像本文借满额度的情形,出价前先减持一部分,或者准备好 2–3 天内调得动的现金,把额度使用率压到一半以下。
- 资金证明用「已批核的额度确认信 + 最近一期对账单」随 offer 附上;过户天数按「贷款方书面给出的提款时效 + 电汇 + escrow 要求的提前量」倒推,3% 初始定金用现成的现金付,签约后尽早把余款汇进 escrow。
- 签信贷协议之前,和 CPA 过一遍三笔账:出价前卖股要交多少税、SBLOC 利息能不能扣、过户后 90 天内要不要以房子作担保贷款来还掉额度。
- escrow 期间每天看一次抵押账户、设好价格提醒;资金进 escrow 之前,不在抵押账户里做会进一步增加单一股票集中度的交易。
本文用于决策教育,不构成法律、税务或投资意见,也不推荐任何券商、银行或证券产品。文中的可借比例、跌幅、利差、成本价与税率均为示意;SBLOC 的可借比例、补仓规则、利率和提款时间以贷款方书面条款为准,税率按 2026 年联邦与加州最高边际税率估算。具体执行请与你的 CPA、律师和贷款方确认。