直接回答
能多比较,不等于能砍价。8 月 Santa Clara County 独立屋成交 637 套、创 10 年同月最低,新挂牌却有 1,034 套;决定你该出多少的是同类房源的竞争状况,不是全郡涨跌。
这篇文章适合谁
- 正在 Cupertino、Santa Clara、Sunnyvale 看独立屋,想知道房源变多之后自己多了多少筹码的买家
- 今年秋冬计划挂牌的南湾屋主,看到“成交创 10 年新低”的标题后开始怀疑定价
- 打算再等一到两年卖房、需要把时间点想清楚的屋主
- 手上是半岛高端房源、想知道自己这一段和大盘是不是同一条曲线的业主
- 看到“某城中位价跌 8.1%”就以为自己看中那套也能打同样折扣的买家
三个核心判断维度
维度一:成交被冻住,不等于房源被砸出来
把 2026 年 8 月和 2022 年那次降温放在一起看,结论和直觉相反:2022 年 8 月当月出现过的在售房源有 1,344 套,2026 年 8 月是 1,272 套,今年其实更少;但成交量从 802 套掉到了 637 套。
房源没有比 2022 年同期更多,成交却更少,说明现在压住市场的不是供给爆量,而是双方“动起来的意愿”不足。很多业主手上还锁着相对较低的利率,一旦换房,月供可能大幅攀升,于是宁可先不动;买家也在等。买家在等、卖家也在等,成交量就先被冻住了。这类冻结和被迫抛售驱动的下跌,是两种完全不同的市场。
维度二:中位价在跌,但跌的未必是你看中的那套
全郡中位价同比下跌 1.6%,Sunnyvale 同比跌 8.1%,Santa Clara 市跌 5.5%——这些数字都真实,但它们描述的是“当月卖出去的那批房子”的中位数,不是同一套房子的价格变化。
更能说明问题的是每平尺价:Santa Clara 市中位价在跌,每平尺价反而是涨的;Sunnyvale 中位价跌 8.1%,每平尺价按不同算法只跌 0.5%–2.9%。一种合理解释是当月成交里中低价位房子的占比上升,把成交中位价拉低了,即使高端房源的价格几乎没怎么动,整个城市的中位价也会被拖下去。所以城市中位价跌了,不代表你看中的那套也能打同样的折扣。
维度三:降温集中在入门级与中端,高端走在另一条曲线上
今年 1-8 月,Santa Clara County 和 San Mateo County 两郡合计成交了 103 套 $10M+ 的独立屋,去年同期是 62 套。顶级豪宅在全部独立屋成交里占的份额确实变大了。
这解释了为什么你会看到互相矛盾的场景同时发生:一套装修好的 Palo Alto 房子门口人潮涌动,Cupertino 的某一套看房的人稀稀拉拉;朋友刚加价买到房,转头新闻又说成交量创新低。降温的感受主要集中在入门级和中端,半岛一带的高端房源目前依然处在历史上非常热的阶段。Kevin Mo 在 YouTube @KevinMoRE(23K+)上把这件事概括为一句话:现在的市场,好卖和难卖之间的差距正在拉大。
8 月的关键数字:Santa Clara County 独立屋
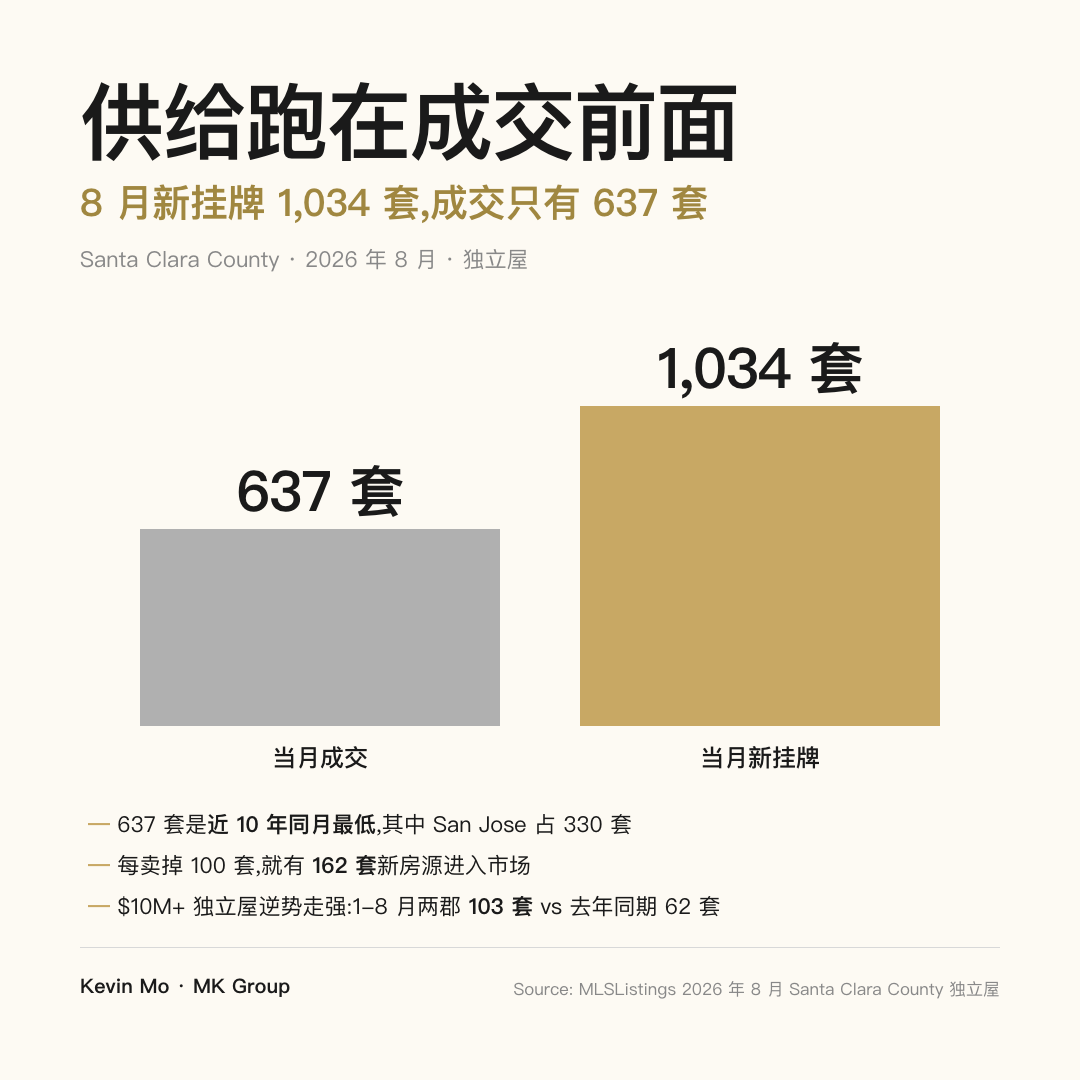
核心数字先讲:8 月 Santa Clara County 独立屋成交 637 套,是近 10 年最低的一个 8 月,其中 San Jose 一城就占 330 套;同一个月新挂出来 1,034 套,相当于每卖掉 100 套,就有 162 套新房源补进市场。全郡成交量同比下降 13%,而中位价同比只跌 1.6%——量先动,价还没怎么动。
| 指标 | 2026 年 8 月 | 说明 |
|---|---|---|
| 当月成交 | 637 套 | 近 10 年同月最低,San Jose 占 330 套 |
| 当月新挂牌 | 1,034 套 | 每卖掉 100 套,新增 162 套房源 |
| 供给对成交比 | 1.62 | 承接供给的压力值得关注 |
| 全郡成交量 | 同比 -13% | 较去年 8 月 |
| 全郡中位价 | 同比 -1.6% | 另有追踪同一套房前后两次成交的官方指数,跌幅同样不大,方向一致向下 |
| 成交价 / 最后挂牌价 | 102.8% | 只统计成功卖掉的房子,且比的是最后一次挂牌价 |
要重点记住的一件事:1.62 这个比值说的不是“库存暴涨”,而是“消化速度跟不上新增供给”。同样要小心 102.8% 这个数字——它有幸存者偏差:一场比赛只拍了冲过终点的人,跑不动退赛、还在路上的都不在镜头里。而且它比较的是最后一次挂牌价,一套房子先降价、再高于降价后的价格成交,照样算进这 102.8%。它能说明好房子仍有人抢,不能证明所有房子都好卖。
城市之间的差别,比全郡涨跌更重要
核心数字先讲:Cupertino 当月出现过的在售房源从 18 套增至 50 套,到月底公开挂牌页面上仍有 39 套;Sunnyvale 中位价同比跌 8.1%(当月成交 41 套),Santa Clara 市跌 5.5%(40 套)。而隔壁 San Mateo County 的成交量同比反而多了 5%,在售房源处于 10 年同月低位,Palo Alto 中位价同比上涨 11.3%(当月成交 32 套)。
| 城市 / 区域 | 8 月表现 | 当月成交样本 |
|---|---|---|
| Cupertino | 当月在售房源从 18 套增至 50 套,月底公开页面仍有 39 套 | 房源增幅明显 |
| Sunnyvale | 中位价同比 -8.1%,每平尺价按不同算法 -0.5% 至 -2.9% | 41 套 |
| Santa Clara 市 | 中位价同比 -5.5%,每平尺价反而上涨 | 40 套 |
| Palo Alto | 中位价同比 +11.3% | 32 套 |
| San Mateo County | 成交量同比 +5%,在售房源处于 10 年同月低位 | 全郡口径 |
要重点记住的一件事:41 套、40 套、32 套都是很小的样本,几套特别贵或特别便宜的房子就能把中位数推出去很远——所以不要急着把一座城贴上“涨”或“跌”的标签。同一笔预算,面对一套位置好、拎包入住的独立屋,你可能还是要竞争;面对一套同质房源很多、管理费又高的 condo,你完全可以多看几套再决定。本文所有数字只针对独立屋,condo 和联排的表现差别很大,结论请勿直接迁移。
为什么现在不像崩盘的开始
真正能把“小跌”推成“急跌”的,是越来越多的人从“想卖”变成“必须卖”——失业、还不上贷款、断供、法拍增加,卖房压力才会一层层传导到价格上。
目前这条链条还没有亮红灯。San Mateo County 2025 年的违约通知和法拍过户数量都比 2024 年少。这组数据有滞后性,反映的是截至 2025 年底的情况,不能直接代表今天,更不能保证未来;但至少在这组数据里,还看不到大规模被迫卖房的信号。
需要提前放进日历的是 2028 到 2029 年:各种 ARM(浮动利率贷款)将陆续到期,到那个时间段库存可能出现比较大的松动,一部分业主也可能赶在固定利率期结束之前提前卖房。
接下来两个月,有三件事值得盯:第一,新买家签约的速度能不能追上新挂牌的速度——从 8 月的 637 对 1,034 来看,这一条已经亮了黄灯;第二,挂了 30 天、60 天还没卖掉的房子和主动降价的房子会不会明显变多;第三,失业、断供和法拍会不会一起抬头。目前的数据还不足以确认这三项正在同步恶化,只有第一条亮了黄灯,所以基准判断仍然是温和调整,而不是全面急跌。
MK 的实战观察:难卖的时候,差距体现在挂牌之前
同一个 2026 年的市场里,准备充足、定价合理的房子依然可能很快卖掉。MK Group 今年 5 月在 Midtown Palo Alto 成交的一个卖方案例就是这样:屋主自己形容那是“一栋平平无奇的好房子”——没有硬伤,也没有特色。2 月签的挂牌协议,屋主 4 月底才搬走,从搬空到上市只有约三周。中间的空窗期没有干等:先把房源私域群发给约 25 组正在本地看房、有现金实力的意向买家(off-market 阶段就拿到 $400 万口头出价,挂牌价 $388 万),再做两到三期分别讲社区、讲房子、讲市场的内容,上市后开四天 open house,四天累计来访约 110 组人。最终成交 $437.8 万,比挂牌价高出约 $50 万、约 +12.8%。(完整案例)
另一端是“先别卖”的判断。一位持有 94087 独栋(1,800 尺、3 房 2 卫、7,500 尺地块、Homestead 学区)的屋主想升级到 Los Altos,此前咨询的 3 位经纪人都建议尽快挂牌。Marie Wang 和 Kevin Mo 实地看过之后给出的是相反建议:暂时不要卖。理由是房子本身没有硬伤、利率极低,卖掉就永久失去这个利率;而下一步目标不明确、资金也还没到位,卖完很可能长期“等市场”。替代路径是保留低利率房产、用 HELOC 筹下一套首付。屋主的原话是:“天呐,你们是唯一一个建议他不卖的。”(完整案例)
这两个案例放在 2026 年 8 月的数据背景下看是同一件事:当买家有更多选择,能改变结局的动作几乎全部发生在挂牌之前——要么把上市第一周准备到位,要么干脆确认现在不是该上市的时候。
常见误区
误区一:“成交创 10 年新低,说明房源泛滥,要崩了”
房源并没有泛滥。2022 年 8 月当月出现过的在售房源是 1,344 套,2026 年 8 月是 1,272 套,今年反而更少;但成交从 802 套掉到 637 套。压住市场的是交易意愿被冻住——持有低利率的业主不愿意换房,买家也在等——而不是被迫抛售。目前违约通知与法拍仍处低位(截至 2025 年底的数据),还看不到强制卖房的信号。
误区二:“全郡中位价跌了 1.6%,我看中那套也该便宜 1.6%”
中位价描述的是“当月卖掉的那批房子”的中位数,不是同一套房子的价格变化。Santa Clara 市中位价同比跌 5.5%,每平尺价反而在涨;Sunnyvale 中位价跌 8.1%,每平尺价按不同算法只跌 0.5%–2.9%。当月成交里中低价位占比一上升,中位价就会被拉低,即使高端房源几乎没动。具体某套值多少,还得看附近条件相似的房子最近卖了多少。
误区三:“成交价平均高于最后挂牌价 102.8%,房子明明还是很好卖”
这个数字有两层偏差。第一,它只统计成功卖掉的房子,跑不动、退赛、还在路上的都不在样本里;第二,它比的是最后一次挂牌价——一套房子先降价、最后高于降价后的价格成交,一样算进 102.8%。成交表现、去化速度、价格水平这三个常用指标都只看得见“卖掉的房子”,所以它们同时好看是正常的。它证明的是好房子仍有人抢,不是所有房子都好卖。
误区四:“隔壁小区刚卖掉一套 $200 万,我这套也值 $200 万”
举个假设的例子:上一套也许刚装修完、地块更大,还收到了 5 个 offer;而这一套已经挂了 25 天,旁边还有两套在竞争同一批买家。同样是“隔壁刚成交 $200 万”,这两套的合理出价差距可以很大。写 offer 之前先把这些条件问清楚,比看全郡涨跌有用得多。
误区五:“Sunnyvale 跌了 8.1%,整个湾区都在跌”
同一个 8 月,San Mateo County 成交量同比还多了 5%,在售房源处于 10 年同月低位,Palo Alto 中位价同比上涨 11.3%。Sunnyvale 当月 41 套、Palo Alto 32 套,都是很小的样本,几套房子就能改变中位数。而且这些数字全部只描述独立屋,condo 和联排的供需结构完全不同,不要把结论迁移过去。
下一步行动
- 买家:出价前先问 4 个问题——今天还有几套同类房在卖?它们挂了多久?有没有降过价?最近真正成交的相似房卖了多少?这 4 个答案比全郡涨跌更能决定你该出多少。
- 买家:把“有 3 套可比”当成入场条件。Cupertino、Santa Clara、Sunnyvale 8 月房源增幅都很明显,房源增加不代表每套都能砍价,但同价位有 3 套可选,总比只有 1 套更有底气。湾区的价格窗口历来短促,Santa Clara 和 Sunnyvale 本就是波动性较大的城市,Cupertino 出现价格松动更是少见。
- 卖家:用最近 90 天的相似成交定价,别拿邻居去年的高价给今年的房子定起跑线。同样重要的是看上市那一周谁在跟你抢同一批买家——同期竞争房源的数量和质量,和 comps 一样进定价模型。
- 卖家:如果打算等一两年再卖,把 ARM 到期节奏放进时间表。越接近 2028–2029 年,赶在固定利率期结束前卖房的业主可能越多,同类房源之间的竞争也就可能越大。
- 所有人:接下来两个月只跟踪三件事——新签约能否追上新挂牌、30 天与 60 天未售及降价房源是否明显增加、失业断供与法拍是否一起抬头。三条同步恶化才算进入明确下行;目前只有第一条亮黄灯。